Reforma tributária: Secovi-PE alerta condomínios sobre mudanças fiscais
Encontro do Secovi-PE abordou os efeitos da reforma tributária na gestão condominial, possíveis novas obrigações fiscais e impactos nos custos e nas receitas dos condomínios
Reforma tributária nos condomínios: palestra do Secovi alerta para novas obrigações fiscais, impactos nas taxas e mudanças a partir de dezembro
Encontro realizado nesta quinta-feira (29), em Recife, reuniu representantes de administradoras e imobiliárias para discutir a emissão de notas fiscais pelos condomínios, a regra dos 80/20, o fim do PIS sobre a folha de pagamento, a tributação de receitas comerciais e os possíveis reflexos financeiros da reforma tributária em 2027.
A reforma tributária brasileira deverá provocar mudanças importantes na gestão financeira, fiscal e administrativa dos condomínios. Embora a legislação preserve, como regra geral, a condição do condomínio edilício como não contribuinte dos novos tributos sobre o consumo, determinadas receitas, operações e obrigações acessórias exigirão maior atenção de síndicos, administradoras e profissionais de contabilidade.
Esses foram alguns dos principais assuntos abordados na palestra “Condomínios e o Impacto da Reforma Tributária”, promovida pelo Sindicato da Habitação de Pernambuco (Secovi-PE), nesta quinta-feira, 29 de outubro de 2026, para seus associados, especialmente representantes de administradoras de condomínios e imobiliárias.
O encontro foi conduzido pelo contador e consultor Marco Granha, que também possui experiência na administração condominial. Durante a apresentação, o especialista analisou dispositivos da legislação, apresentou simulações financeiras e respondeu a questionamentos dos participantes sobre situações que já fazem parte da rotina das administradoras.
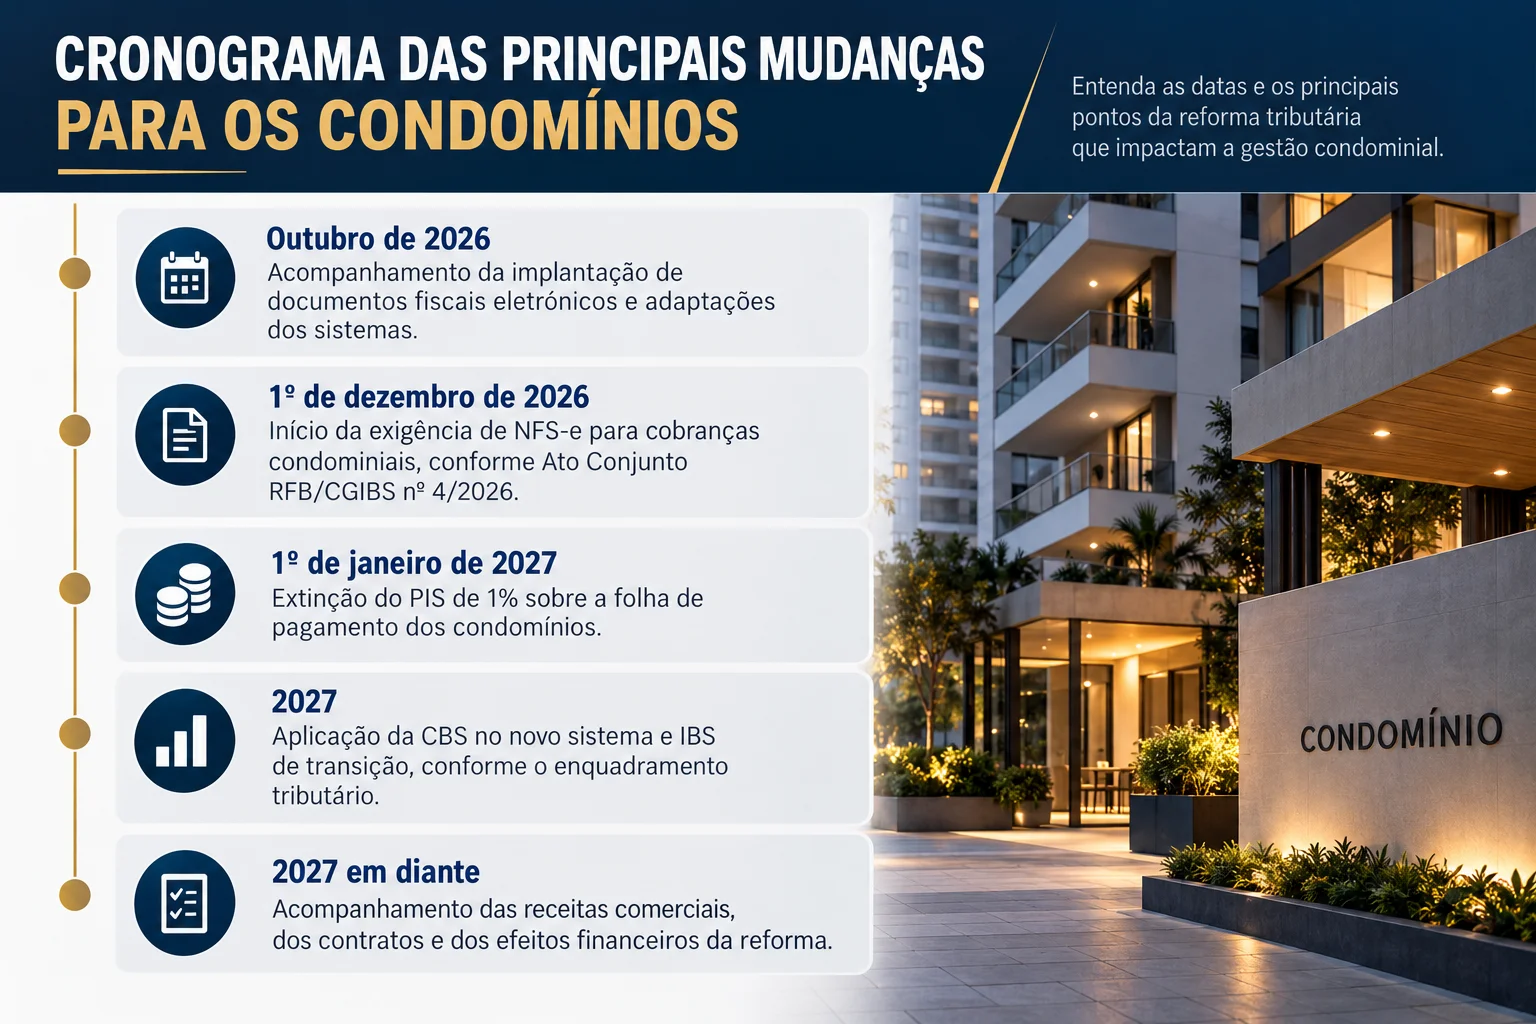
Entre os temas que mais despertaram dúvidas esteve a previsão de emissão de Nota Fiscal de Serviços Eletrônica (NFS-e) na cobrança de taxas condominiais a partir de 1º de dezembro de 2026, conforme o ato normativo apresentado na palestra.
O palestrante destacou que essa exigência, apesar de prevista na regulamentação apresentada, vem provocando questionamentos no setor, sobretudo porque a própria legislação estabelece que o condomínio edilício, em regra, não é contribuinte do IBS e da CBS.
Outro ponto central foi o alerta de que a reforma não significa, necessariamente, a criação de impostos sobre as cotas condominiais, mas poderá aumentar os custos de funcionamento dos condomínios, especialmente em razão da tributação incorporada aos preços de serviços terceirizados.
Condomínio continua fora da tributação como regra geral
Para compreender os efeitos da reforma, o palestrante iniciou sua exposição esclarecendo a natureza jurídica e tributária dos condomínios edilícios.
Diferentemente das empresas, o condomínio não possui personalidade jurídica própria, embora seja obrigado a manter inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) para cumprir obrigações administrativas, trabalhistas, bancárias e fiscais.
Atualmente, entre suas obrigações estão o recolhimento do PIS/Pasep de 1% sobre a folha de pagamento e a realização das retenções tributárias exigidas na contratação de determinados prestadores de serviços.
A Lei Complementar nº 214/2025, responsável por disciplinar aspectos do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), preservou a condição geral do condomínio edilício como não contribuinte desses tributos.
O artigo 26 da legislação foi apresentado como fundamento dessa regra.
Na prática, isso significa que as cotas condominiais ordinárias e extraordinárias, destinadas ao rateio das despesas comuns, não constituem, em regra, operações onerosas tributáveis pelo IBS e pela CBS.
O condomínio arrecada recursos dos proprietários para custear despesas coletivas, como manutenção, limpeza, segurança, conservação e funcionamento das instalações. Essa arrecadação, por si só, não representa a comercialização de produtos ou a prestação remunerada de serviços aos condôminos.
Entretanto, a legislação estabelece situações específicas nas quais o condomínio poderá assumir a condição de contribuinte, especialmente quando suas receitas comerciais alcançarem determinada participação na arrecadação total ou quando houver opção voluntária pelo regime regular.
Nota fiscal para taxas condominiais a partir de dezembro gera questionamentos
Um dos assuntos mais debatidos durante o encontro foi a exigência de emissão de documentos fiscais eletrônicos pelos condomínios.
Conforme apresentado pelo especialista, o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, estabelece, em seu artigo 1º, inciso III, alínea “f”, o início da obrigatoriedade de emissão de NFS-e em 1º de dezembro de 2026 para a cobrança de taxas e demais valores condominiais, bem como outras receitas do condomínio.
A disposição chamou a atenção dos representantes de administradoras presentes, principalmente pelos impactos operacionais que poderá produzir em sistemas de gestão, cadastros e rotinas de faturamento.
Segundo a interpretação apresentada na palestra, a emissão da nota fiscal não significa, automaticamente, que a cota condominial passará a sofrer incidência do IBS ou da CBS.
Para os condomínios que permanecerem na condição de não contribuintes, o documento teria a finalidade de registrar a cobrança, sem gerar débito desses tributos sobre o rateio condominial.
O especialista também diferenciou a emissão do documento fiscal da efetiva quitação da obrigação financeira. O boleto continuará representando o instrumento de cobrança, enquanto a nota fiscal atenderia à exigência documental prevista na regulamentação.
Administradoras terão de adaptar seus sistemas?
Durante os debates, os participantes levantaram dúvidas sobre a capacidade dos softwares de gestão condominial de realizar a emissão dos documentos fiscais em grande escala.
Entre as providências operacionais mencionadas estiveram a utilização do emissor nacional, a disponibilidade de certificado digital, a atualização cadastral e a integração entre os sistemas das administradoras e os mecanismos de emissão fiscal.
Também foram discutidas situações como cobranças de competências anteriores, pagamentos em atraso, antecipações de cotas e acordos para quitação de débitos antigos.
Nem todas essas questões receberam respostas definitivas.
O palestrante reconheceu que ainda existem dúvidas práticas e divergências interpretativas, especialmente sobre a aplicação da exigência a condomínios que não são contribuintes dos novos tributos.
Representantes do setor também relataram questionamentos quanto aos custos de implantação e manutenção dessa obrigação.
Marco Granha manifestou entendimento pessoal de que a exigência poderá ser revista, diante de sua complexidade e da ausência de tributação sobre as cotas da maioria dos condomínios.
Entretanto, ressaltou que essa expectativa não deve ser confundida com uma alteração normativa já aprovada.
A orientação apresentada no encontro foi acompanhar eventuais manifestações da Receita Federal e do Comitê Gestor do IBS, sem desconsiderar a exigência prevista no ato normativo enquanto não houver alteração formal.
Regra dos 80/20: quando o condomínio pode passar a pagar IBS e CBS?
Outro tema de destaque foi a chamada regra dos 80/20, prevista no artigo 26, § 2º, inciso II, da Lei Complementar nº 214/2025.
O dispositivo foi apresentado como um dos principais pontos de atenção para condomínios que recebem valores de terceiros pela exploração econômica de áreas comuns.
De acordo com a exposição, quando as taxas e os demais valores cobrados dos condôminos representarem menos de 80% da receita total, o condomínio poderá passar à condição de contribuinte do IBS e da CBS em relação às operações onerosas que realizar com habitualidade.
Isso equivale a dizer que receitas de terceiros superiores a 20% da arrecadação total podem alterar o enquadramento tributário.
A distinção é relevante: mesmo quando a regra dos 80/20 for acionada, as cotas condominiais continuam fora da incidência, sendo tributadas as operações comerciais enquadradas na legislação.
Como funciona a regra apresentada na palestra
Cotas representam 80% ou mais da receita | Condomínio permanece, em regra, não contribuinte do IBS/CBS. |
Cotas representam menos de 80% | Incidência sobre operações onerosas habituais, preservada a não incidência sobre as cotas. |
Opção voluntária pelo regime regular | Tributação também das cotas, com possibilidade de apropriação integral de créditos nas aquisições, conforme o regime. |
Exemplo: condomínio com R$ 2,4 milhões de receita anual
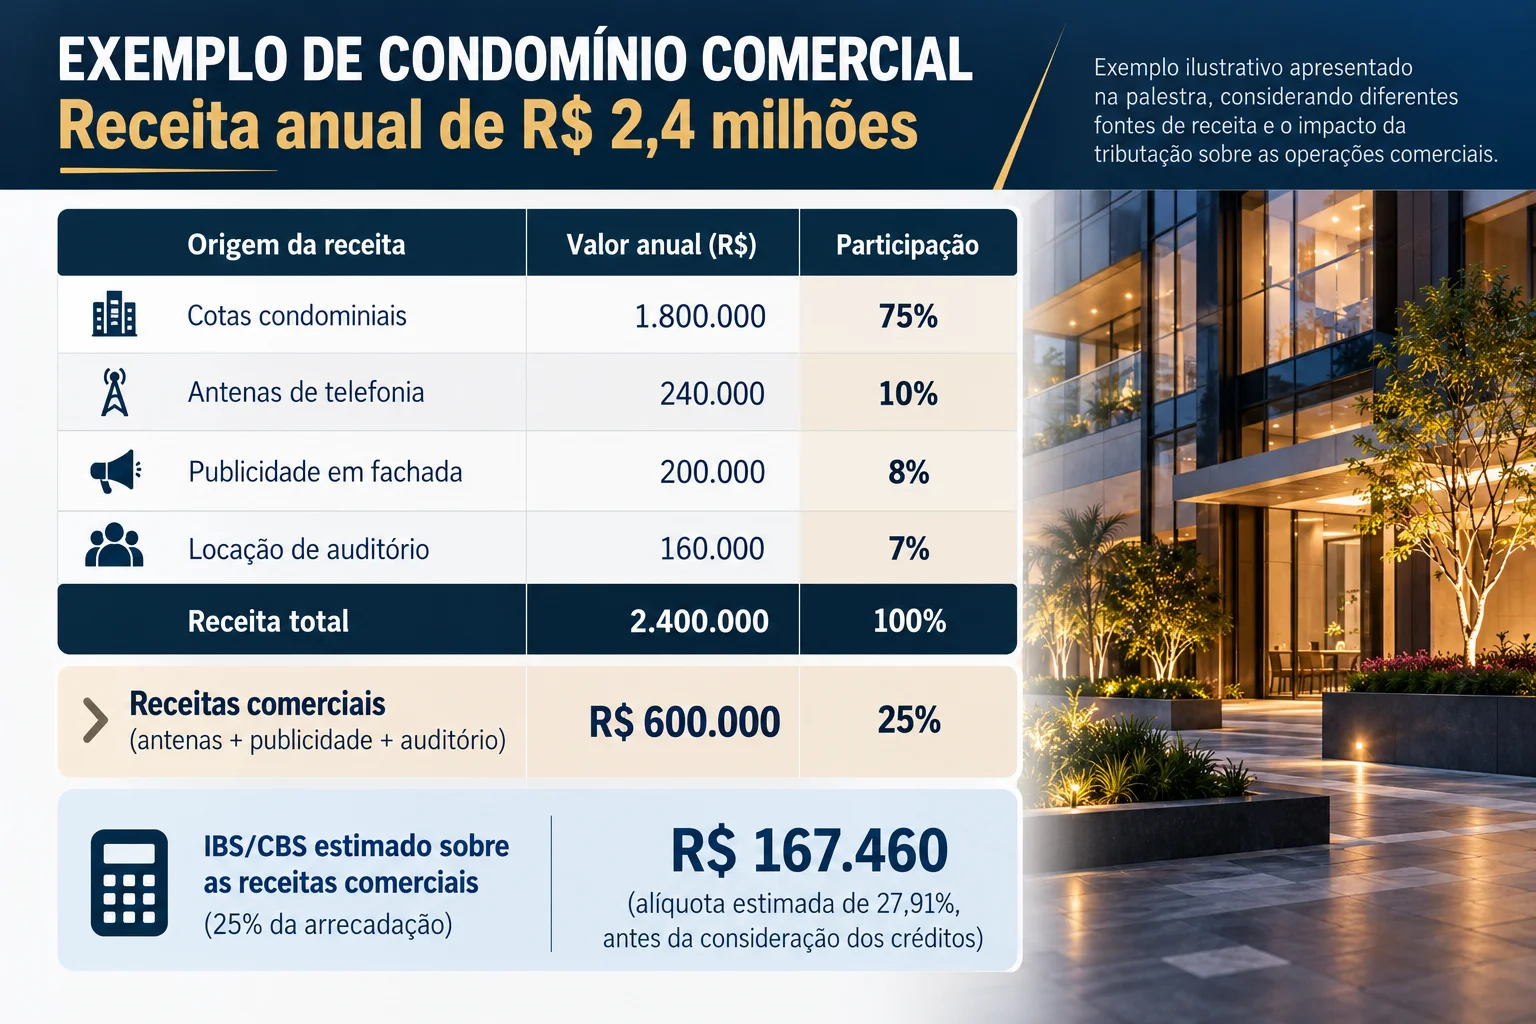
Para demonstrar o efeito da regra, a apresentação utilizou um condomínio comercial com receita anual de R$ 2,4 milhões, distribuída da seguinte forma:
Origem da receita | Valor anual |
|---|---|
Cotas condominiais | R$ 1.800.000 |
Antenas de telefonia | R$ 240.000 |
Publicidade em fachada | R$ 200.000 |
Locação de auditório | R$ 160.000 |
Receita total | R$ 2.400.000 |
Nesse exemplo, as cotas correspondem a 75% da arrecadação e as receitas comerciais representam 25%.
Com isso, segundo a simulação apresentada, o condomínio estaria sujeito à tributação das operações comerciais, que somam R$ 600 mil anuais.
Aplicando a alíquota estimada de 27,91% utilizada no material, o valor ilustrativo de IBS/CBS seria de R$ 167.460, antes da consideração dos créditos proporcionais permitidos.
O palestrante ressaltou a importância de avaliar antecipadamente o impacto tributário dos contratos de exploração econômica das áreas comuns, inclusive para negociar cláusulas que disciplinem a responsabilidade pelos tributos e seus reflexos financeiros.
Os valores da simulação são estimativos e não representam uma alíquota definitiva aplicável indistintamente a todos os condomínios.
Receitas acessórias: quais atividades merecem atenção?
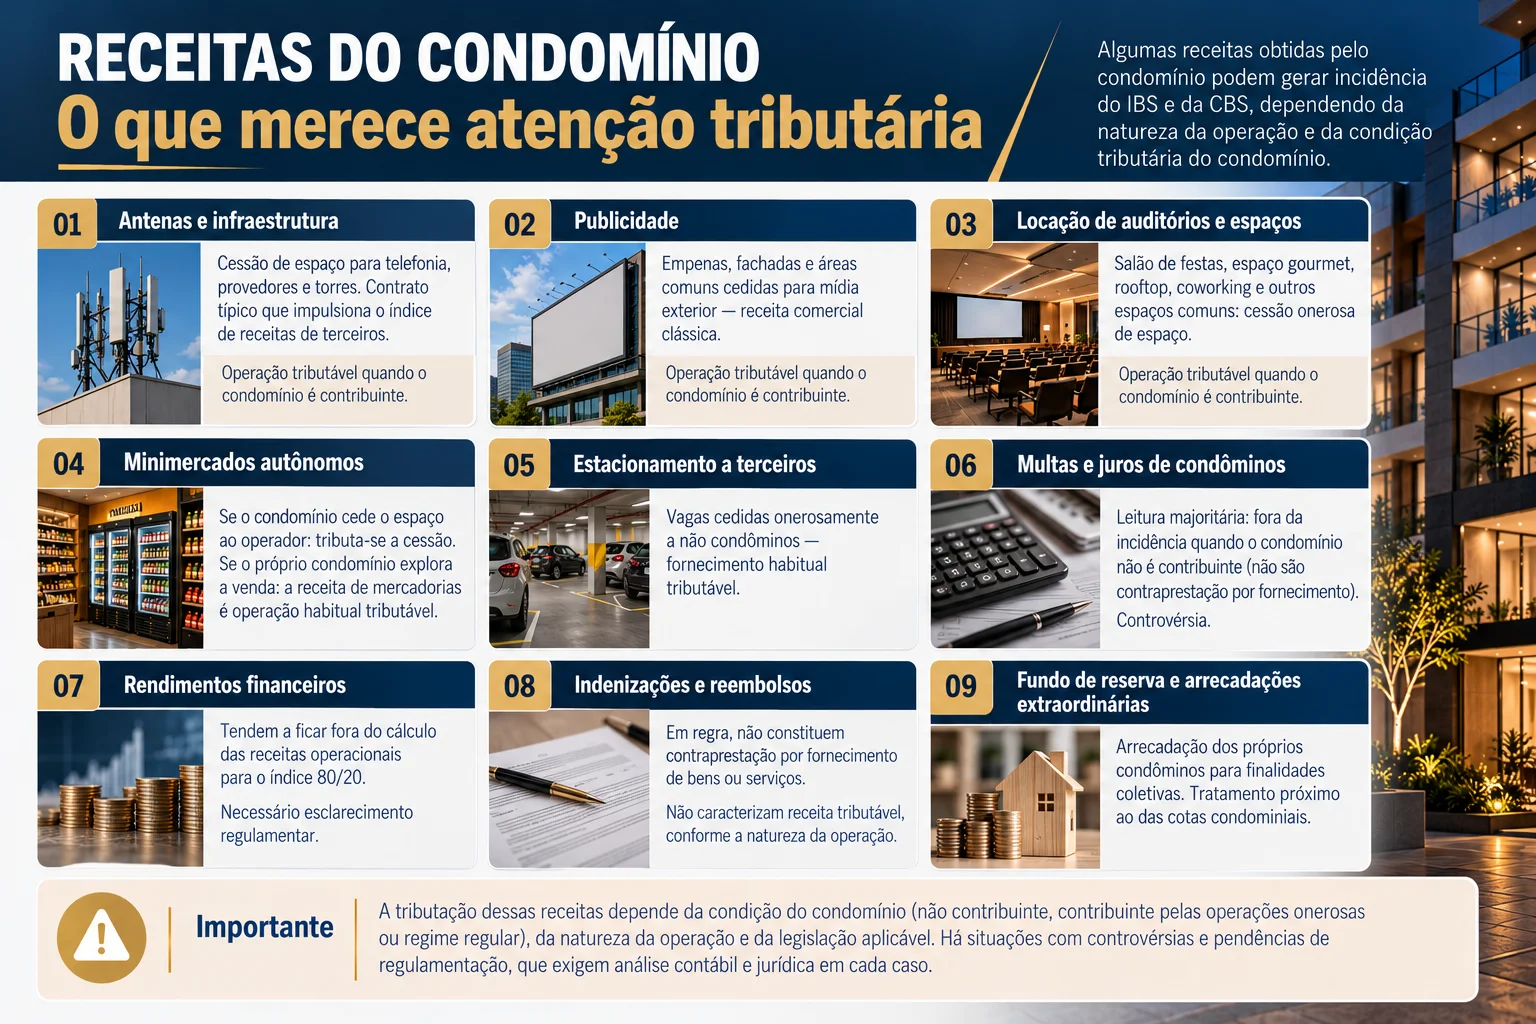
A palestra apresentou diferentes situações em que o condomínio pode obter receitas além das cotas pagas pelos proprietários.
Entre elas estão a cessão onerosa de áreas comuns para instalação de antenas de telefonia, equipamentos de telecomunicações, publicidade, espaços comerciais, coworking, rooftops e estacionamentos utilizados por terceiros.
Também foram abordadas a exploração de salões de festas, espaços gourmet e minimercados autônomos.
O tratamento tributário depende da natureza da operação, de quem efetivamente realiza a atividade e da condição tributária do condomínio.
Uma distinção discutida durante o encontro envolve as taxas cobradas dos próprios moradores pelo uso de determinadas áreas comuns.
O palestrante explicou que valores destinados ao custeio adicional de limpeza, energia e conservação, associados à utilização de instalações pelos condôminos, não devem ser automaticamente confundidos com receitas comerciais obtidas de terceiros.
Essa diferenciação exige análise da finalidade da cobrança e das características da operação.
Multas, juros e rendimentos financeiros
As multas e os juros pagos por condôminos inadimplentes também foram objeto de questionamentos.
O material apresentado registra o entendimento de que esses valores, quando recebidos por condomínio não contribuinte, não constituiriam contraprestação por fornecimento de bens ou serviços e, portanto, ficariam fora da incidência do IBS e da CBS.
Entretanto, a apresentação reconheceu a existência de controvérsias e a ausência de manifestação oficial específica sobre determinados enquadramentos.
Também foram mencionados os rendimentos de aplicações financeiras, indenizações, reembolsos, fundos de reserva e arrecadações extraordinárias.
No caso do fundo de reserva e dos rateios extraordinários, a interpretação apresentada aproxima essas receitas das cotas condominiais, por se tratarem de valores arrecadados dos próprios condôminos para finalidades coletivas.
Já indenizações e reembolsos não representariam, em princípio, contraprestação por fornecimento.
Quanto aos rendimentos financeiros, o material aponta tendência de exclusão do cálculo das receitas operacionais utilizadas no índice 80/20, mas reconhece a necessidade de esclarecimento regulamentar.
Por isso, uma das recomendações foi manter memória de cálculo mensal, com critérios documentados e acompanhamento das futuras definições dos órgãos responsáveis.
Antenas de telefonia e publicidade: a quem pertence a receita?
A tributação dos valores recebidos pela locação de espaços comuns para antenas, painéis publicitários e equipamentos de telecomunicações foi outro assunto analisado.
A apresentação utilizou como referência o Ato Declaratório Interpretativo SRF nº 2/2007, segundo o qual determinadas receitas provenientes da locação de partes comuns são atribuídas aos condôminos, proporcionalmente às respectivas frações ideais.
Nesse entendimento, a utilização dos valores para custear despesas coletivas ou reduzir as cotas condominiais não altera, por si só, sua natureza para fins de Imposto de Renda.
O material também abordou a previsão de isenção de IRPF para determinadas receitas de condomínios residenciais, até R$ 24 mil por ano, conforme o artigo 3º da Lei nº 12.973/2014, observadas as condições legais, incluindo a destinação dos recursos ao condomínio e a ausência de distribuição aos condôminos.
Foi destacada, ainda, a possibilidade de tratamento diferente quando a exploração de locações ocorrer de forma habitual e organizada, com referência ao Acórdão CARF nº 1401-001.099/2013.
A discussão reforçou a necessidade de diferenciar a tributação dos rendimentos para fins de Imposto de Renda das regras de incidência do IBS e da CBS, que possuem fundamentos próprios.
Minimercados: ceder o espaço ou administrar diretamente?
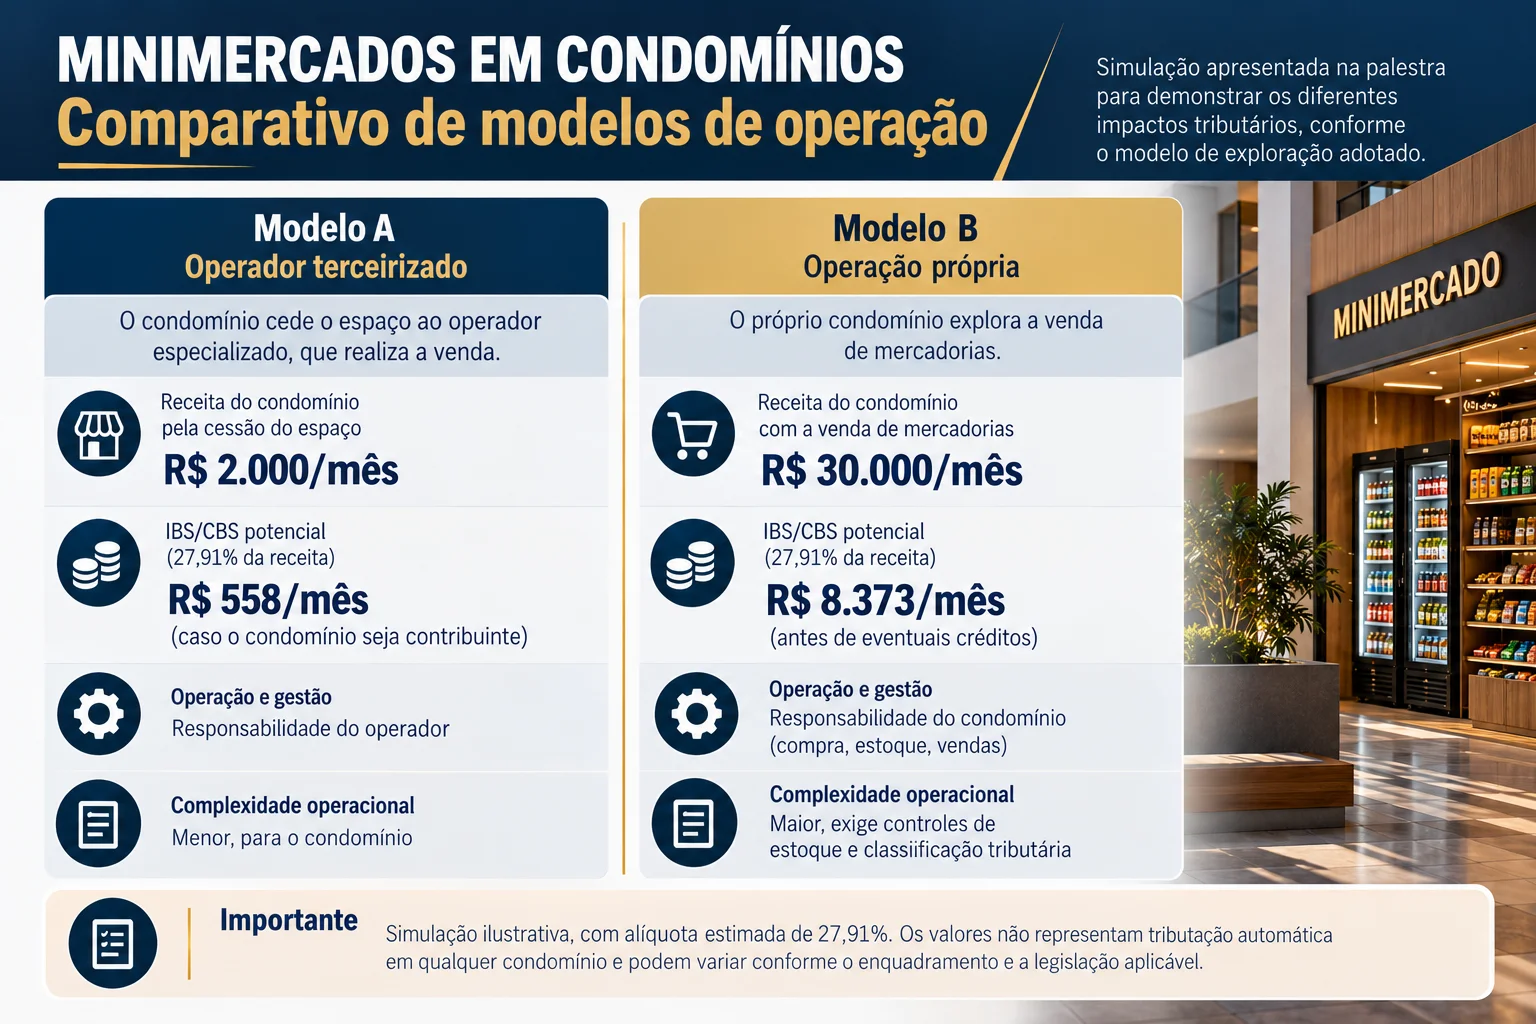
A instalação de minimercados autônomos nas áreas comuns, prática abordada na apresentação, também pode produzir consequências tributárias diferentes conforme o modelo de exploração adotado.
Para demonstrar essa diferença, o palestrante apresentou uma simulação envolvendo um ponto comercial com faturamento mensal projetado de R$ 30 mil.
Foram comparados dois modelos de funcionamento.
Modelo A — Operador terceirizado
R$ 2.000/mês
Receita do condomínio pela cessão do espaço
IBS/CBS potencial: R$ 558/mês, caso o condomínio seja contribuinte.
Modelo B — Operação própria
R$ 30.000/mês
Receita do condomínio com a venda de mercadorias
IBS/CBS potencial: R$ 8.373/mês, antes de eventuais créditos.
Simulação ilustrativa da apresentação, com alíquota estimada de 27,91%. Os valores não representam tributação automática em qualquer condomínio.
No primeiro modelo, uma empresa especializada administra o minimercado e paga ao condomínio pela utilização da área comum.
No segundo, o próprio condomínio compra mercadorias, mantém estoque, realiza vendas e assume a operação comercial.
Além da diferença na receita considerada para fins tributários, o segundo formato exige controles de estoque, perdas, cadastro de produtos, classificação tributária e outras rotinas relacionadas à atividade varejista.
A apresentação apontou a cessão de espaço a operadores especializados como alternativa de menor complexidade operacional e tributária, sem afastar a necessidade de acompanhar os efeitos dessa receita no índice 80/20.
Fim do PIS de 1% sobre a folha de pagamento em 2027
Entre as mudanças potencialmente favoráveis ao orçamento condominial está a extinção do PIS/Pasep incidente sobre a folha de pagamento.
Atualmente, os condomínios residenciais e comerciais estão sujeitos ao recolhimento de 1% sobre a folha, conforme o artigo 13 da Medida Provisória nº 2.158-35/2001.
Segundo os dispositivos legais apresentados, especialmente a Lei Complementar nº 214/2025, com alterações da Lei Complementar nº 227/2026, essa obrigação será encerrada a partir de 1º de janeiro de 2027.
O palestrante esclareceu que não haverá substituição direta desse recolhimento por uma CBS incidente sobre salários.
Isso ocorre porque a CBS está estruturada como tributo sobre operações com bens e serviços, não sobre a folha de pagamento.
Assim, a extinção do PIS representará uma redução direta de um encargo tributário próprio dos condomínios que possuem empregados.
Contudo, essa economia não significa, necessariamente, redução do valor das cotas condominiais.
Portaria, limpeza e segurança podem pressionar o orçamento de 2027
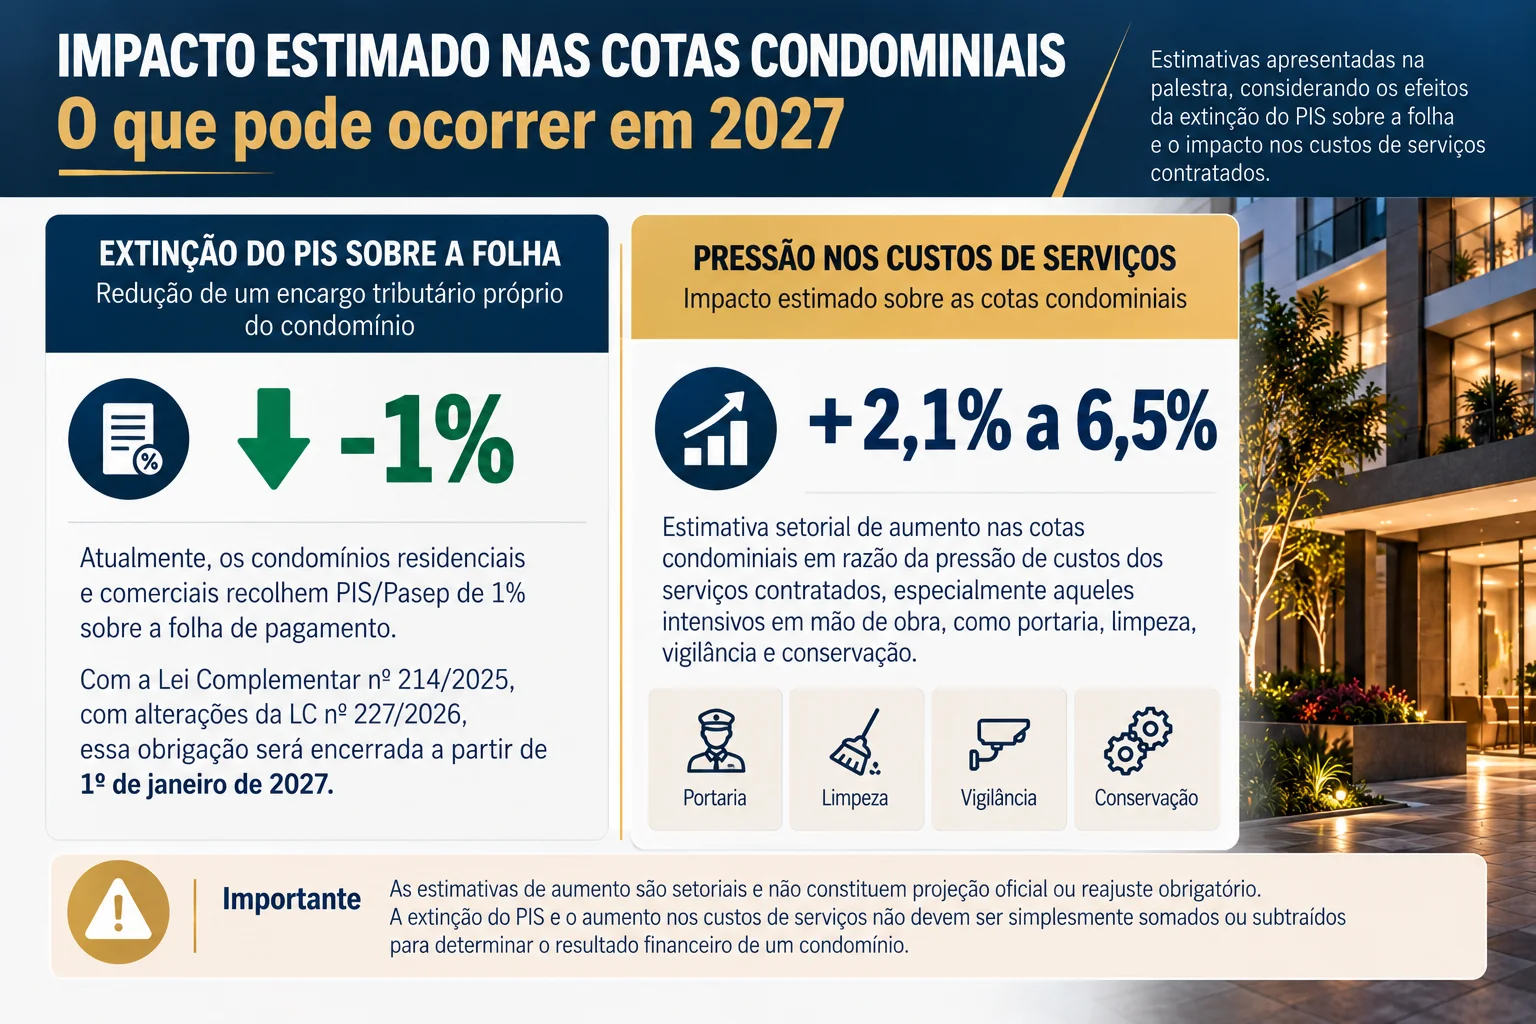
Embora o condomínio residencial típico permaneça fora da tributação direta sobre as cotas, poderá sofrer os efeitos econômicos da reforma por meio dos serviços contratados.
Portaria, limpeza, vigilância, conservação e outros serviços intensivos em mão de obra foram destacados como atividades que podem apresentar reajustes decorrentes da nova estrutura tributária.
O material da palestra apresentou uma estimativa setorial de aumento entre 2,1% e 6,5% nas cotas condominiais, relacionada à pressão de custos durante a transição tributária.
Dois indicadores apresentados para 2027