Lula eleito: propostas e desafios para o mercado imobiliário
Ampliação do Minha Casa, Minha Vida, custo dos aluguéis e financiamento habitacional estão entre os desafios do governo a partir de 2027
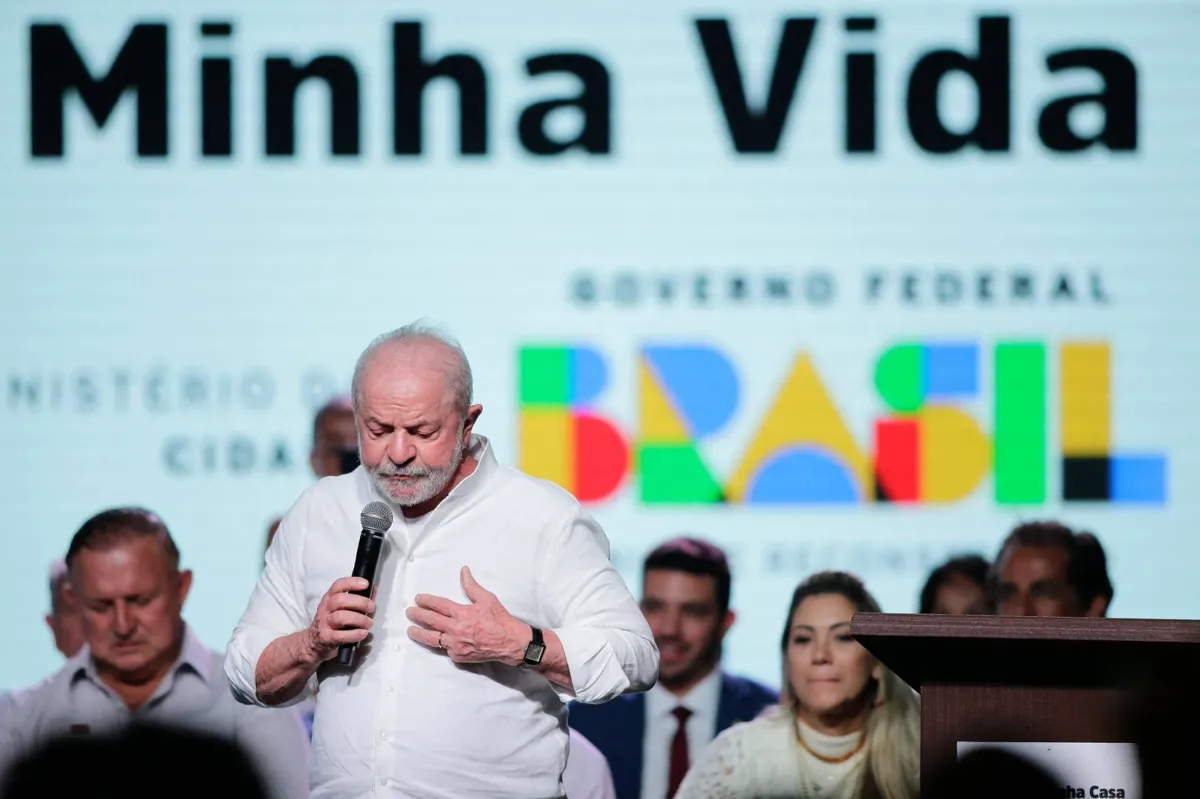
Novo mandato de Lula: propostas e desafios para o mercado imobiliário
A reeleição de Luiz Inácio Lula da Silva (PT) para um quarto mandato presidencial, com início previsto para janeiro de 2027, coloca novamente a política habitacional no centro das discussões sobre o mercado imobiliário brasileiro. Entre as propostas apresentadas estão a ampliação do Minha Casa, Minha Vida, a utilização de imóveis públicos para projetos habitacionais e a expansão de iniciativas de melhoria das moradias.
Apesar das medidas previstas no plano de governo, a execução dessas propostas dependerá de fatores como disponibilidade orçamentária, condições de financiamento, taxas de juros e articulação com o Congresso Nacional.
O cenário também exige atenção ao custo dos aluguéis e às dificuldades enfrentadas pelas famílias para acessar uma moradia adequada.
Minha Casa, Minha Vida deve continuar entre as prioridades
O plano de governo registrado por Lula prevê a manutenção e a ampliação do programa Minha Casa, Minha Vida, contemplando diferentes faixas de renda e mantendo prioridade para as famílias de menor poder aquisitivo.
A proposta também inclui a modalidade de compra assistida, destinada à aquisição de imóveis prontos em situações específicas, além da utilização de terrenos e imóveis ociosos da União para iniciativas de regularização fundiária.
Outro eixo é a continuidade de ações de urbanização de favelas e assentamentos precários, por meio do programa Periferia Viva, além da expansão do Reforma Casa Brasil e de investimentos em saneamento.
Embora o presidente reeleito tenha reafirmado a importância da política habitacional, o plano ainda não estabelece uma nova meta formal de entregas para o próximo mandato. A dimensão dos investimentos e o cronograma das iniciativas dependerão das definições do governo.
Congresso e orçamento são desafios para a habitação
A implementação das propostas também dependerá da relação entre o Executivo e o Congresso Nacional. A composição parlamentar eleita em 2026 apresenta uma presença expressiva de partidos de direita, o que poderá exigir negociações para aprovar mudanças legislativas e ampliar recursos destinados à habitação.
O orçamento público é outro ponto central. Os investimentos em moradia disputam recursos com áreas como saúde, educação, Previdência e segurança pública.
Nesse contexto, o governo precisará conciliar a ampliação das políticas sociais com os compromissos de responsabilidade fiscal. A capacidade de financiar novos projetos sem comprometer outras despesas será determinante para a execução das propostas habitacionais.
Juros e financiamento influenciam o setor imobiliário
As condições de crédito também terão impacto sobre o mercado imobiliário nos próximos anos. Taxas de juros elevadas podem encarecer financiamentos, dificultar a compra de imóveis e aumentar os custos das empresas que dependem de capital para desenvolver empreendimentos.
Os efeitos, porém, não são iguais em todos os segmentos. Construtoras com forte atuação no Minha Casa, Minha Vida podem se beneficiar da continuidade do programa, enquanto empresas voltadas aos imóveis de médio e alto padrão tendem a ficar mais expostas às condições de crédito e ao custo de capital.
Além dos recursos públicos, a ampliação da oferta de moradias depende da participação de bancos, fundos, seguradoras e investidores institucionais. O uso do FGTS no financiamento habitacional também integra as discussões sobre como ampliar os recursos disponíveis para o setor.
Custo do aluguel pressiona o déficit habitacional
Um dos principais desafios da política habitacional brasileira está relacionado ao peso do aluguel no orçamento das famílias.
A ampliação da construção de moradias, por si só, não resolve todas as dificuldades de acesso à habitação. O custo de locação, a renda dos moradores e a localização dos imóveis também influenciam a possibilidade de encontrar uma moradia adequada.
Por isso, a discussão sobre o déficit habitacional envolve outras medidas além da construção de novas unidades. A regularização fundiária, a urbanização de áreas precárias e a ampliação da oferta de imóveis para locação a preços acessíveis também fazem parte desse debate.
A capacidade de aproximar o custo da moradia da renda das famílias será um dos fatores relevantes para avaliar os resultados das políticas habitacionais nos próximos anos.
O que esperar do mercado imobiliário a partir de 2027
O novo mandato presidencial começa com propostas voltadas à continuidade dos programas habitacionais e à ampliação do acesso à moradia. Entretanto, os resultados dependerão da disponibilidade de recursos, das condições econômicas e da capacidade de transformar as diretrizes do plano de governo em ações concretas.
Para o mercado imobiliário, acompanhar as decisões sobre habitação, crédito, juros e utilização do FGTS será importante para compreender as perspectivas dos diferentes segmentos, da construção civil à compra e à locação de imóveis.
Mais do que ampliar o número de unidades construídas, o desafio será combinar produção habitacional, financiamento sustentável e condições de acesso compatíveis com a realidade financeira das famílias brasileiras.