Minha Casa, Minha Vida deve ser programa de Estado
Setor destaca impacto do programa no mercado imobiliário e defende continuidade, enquanto cobra responsabilidade fiscal e redução dos juros
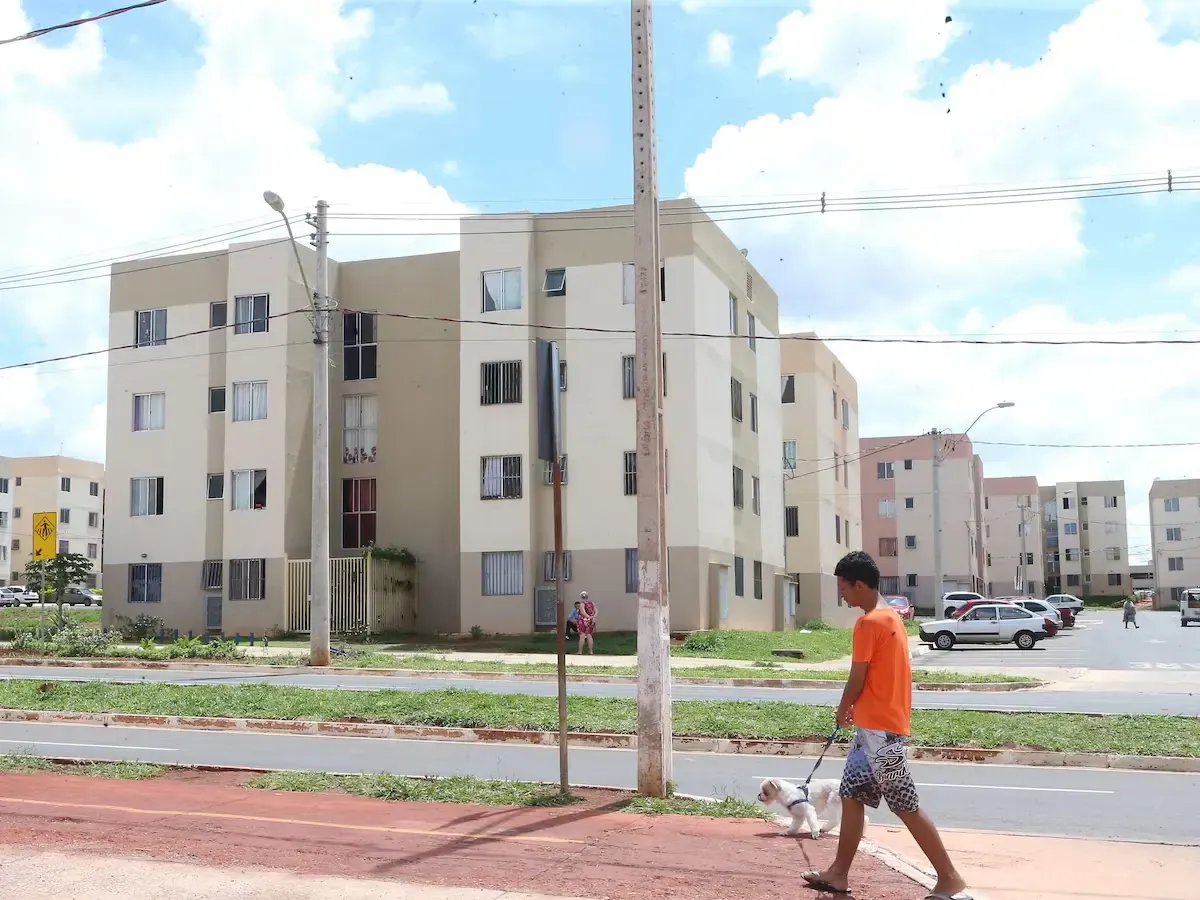
Minha Casa, Minha Vida precisa ser programa de Estado, defendem representantes do setor imobiliário
O Minha Casa, Minha Vida se consolidou como um dos principais motores do mercado imobiliário brasileiro, especialmente no segmento de habitação econômica. Diante do cenário eleitoral e das incertezas sobre os próximos governos, representantes do setor defendem que o programa seja tratado como uma política de Estado, garantindo continuidade independentemente de mudanças na administração federal.
Para Gustavo Favaron, CEO do GRI Club, o programa ganhou espaço relevante no mercado imobiliário nos últimos anos e deve permanecer como uma política permanente de habitação. A avaliação é de que a continuidade do MCMV é importante tanto para o acesso à moradia quanto para a atividade das incorporadoras.
Dados da Associação Brasileira de Incorporadoras (Abrainc), citados na reportagem, mostram a dimensão do programa no setor. Entre setembro de 2025 e agosto de 2026, o Minha Casa, Minha Vida representou 86,7% das unidades lançadas e 83% das unidades vendidas no país.
O desempenho do segmento econômico também atraiu novas empresas e levou incorporadoras tradicionais a ampliar sua atuação nesse mercado.
Juros altos preocupam o setor
Apesar do reconhecimento ao impacto do MCMV, representantes do mercado imobiliário apontam outro fator de preocupação: o nível elevado dos juros.
Segundo Favaron, a combinação entre estímulos ao mercado imobiliário e dificuldades relacionadas às contas públicas cria um cenário contraditório para o setor. Juros elevados encarecem o financiamento e aumentam os desafios para empresas que trabalham com projetos de longo prazo.
O economista Alberto Ajzental, coordenador do curso de negócios imobiliários da FGV-SP, também manifesta preocupação com o cenário fiscal. Na avaliação apresentada na reportagem, o aumento do déficit e do endividamento pode contribuir para a manutenção de juros elevados e dificultar uma redução mais significativa do custo do crédito.
Para o setor, portanto, a continuidade do MCMV precisa vir acompanhada de condições econômicas que permitam ampliar o acesso ao financiamento habitacional.
Secovi-SP defende ajustes e manutenção do programa
Durante a corrida eleitoral, o Secovi-SP afirma ter apresentado aos candidatos propostas relacionadas ao mercado imobiliário. Entre as principais demandas estão o ajuste fiscal, a redução das taxas de juros e o reforço do Sistema Brasileiro de Poupança e Empréstimo (SBPE), importante fonte de recursos para o financiamento habitacional da classe média.
A entidade também defende a manutenção do Minha Casa, Minha Vida e a continuidade da destinação de recursos do FGTS para o setor imobiliário.
A avaliação do mercado é de que decisões relacionadas à habitação precisam considerar o longo ciclo de desenvolvimento dos empreendimentos. Entre a aprovação de um projeto e a entrega de um imóvel, podem se passar vários anos, atravessando diferentes governos.
Por isso, representantes do setor defendem previsibilidade e continuidade nas políticas habitacionais, independentemente do resultado eleitoral.
Programa tem participação de diferentes esferas de governo
O modelo atual do Minha Casa, Minha Vida envolve União, estados e municípios em diferentes etapas. O Ministério das Cidades destaca que os entes públicos locais participam do planejamento, acompanhamento e entrega dos empreendimentos, além de assumirem responsabilidades relacionadas à infraestrutura e aos equipamentos públicos.
O programa também possui legislação e regulamentações próprias que definem critérios para contratação de empreendimentos, atendimento das famílias e utilização dos recursos destinados à habitação.
Nesse cenário, a defesa do setor imobiliário é para que o Minha Casa, Minha Vida tenha continuidade como uma política habitacional de longo prazo, ao mesmo tempo em que sejam criadas condições econômicas para reduzir o custo do crédito e ampliar o acesso à casa própria.