Minha Casa, Minha Vida ganha espaço no mercado
Programa já representa mais da metade dos lançamentos e vendas de imóveis novos no país, impulsionado por juros menores e ampliação da renda
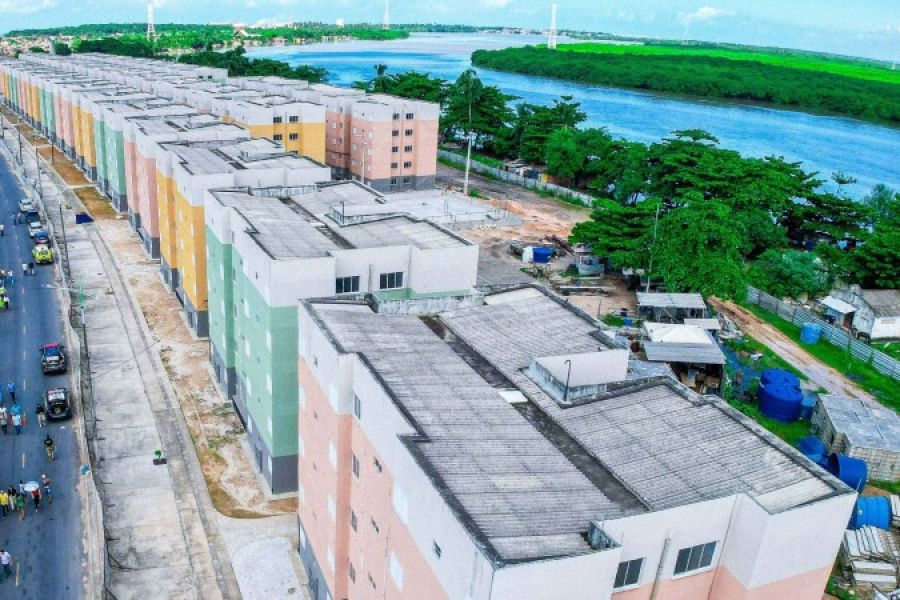
O Minha Casa, Minha Vida (MCMV) ampliou sua participação no mercado imobiliário brasileiro e passou a representar mais da metade dos lançamentos e das vendas de imóveis residenciais novos no país. O avanço ocorre em um momento de juros elevados, que pressionam especialmente o financiamento de imóveis de médio padrão e levam incorporadoras a buscar alternativas para manter o ritmo de negócios.
A expansão do programa ganhou força após mudanças nas condições de acesso, com ampliação da renda atendida, aumento do teto dos imóveis e criação de uma faixa voltada à classe média. Atualmente, o programa alcança famílias com renda mensal de até R$ 13 mil e imóveis de até R$ 600 mil nessa modalidade.
No segundo trimestre de 2026, o MCMV respondeu por 58% dos lançamentos e por 51% das vendas de imóveis residenciais novos no país, segundo levantamento de indicadores imobiliários citado na reportagem. Em São Paulo, a participação chega a aproximadamente dois terços dos negócios.
Financiamento mais barato impulsiona demanda
Um dos principais fatores que explicam o avanço do programa é a diferença entre as condições de financiamento oferecidas pelo MCMV e aquelas encontradas no mercado convencional.
As taxas do programa variam de 4,5% a 8,16% ao ano, enquanto o crédito imobiliário fora do MCMV pode chegar a aproximadamente 12% a 14% ao ano. A diferença reduz o custo do financiamento e amplia a capacidade de compra de famílias que teriam maior dificuldade para adquirir um imóvel pelas linhas tradicionais.
Além das taxas diferenciadas, subsídios também podem reduzir o valor necessário para a aquisição da moradia. Em alguns municípios, benefícios locais são utilizados para complementar a entrada e facilitar o acesso ao imóvel.
Em São Paulo, por exemplo, a reportagem cita subsídios adicionais de R$ 10 mil a R$ 16 mil oferecidos para determinadas operações, ampliando as possibilidades de aquisição para parte dos compradores.
Classe média sente pressão dos juros
O crescimento do MCMV também revela uma mudança no equilíbrio do mercado imobiliário. Enquanto o segmento econômico ganha participação, os imóveis destinados à classe média enfrentam um cenário mais difícil.
A combinação entre preços elevados das unidades e juros altos reduz o poder de compra de famílias que não conseguem acessar as mesmas condições oferecidas pelo programa habitacional.
O segmento intermediário, especialmente em grandes cidades, acaba pressionado por dois lados. Na faixa inferior, o MCMV oferece condições mais atrativas de financiamento. Na faixa superior, consumidores com maior patrimônio continuam apresentando capacidade de compra. Já parte da classe média encontra dificuldade para assumir financiamentos mais caros.
O resultado é uma concentração maior dos negócios nos segmentos que conseguem oferecer condições de pagamento mais favoráveis ou que atendem compradores com maior capacidade financeira.
Incorporadoras mudam estratégia
A transformação do mercado também começa a alterar a estratégia das empresas do setor. Incorporadoras tradicionalmente associadas a empreendimentos de médio e médio-alto padrão passaram a avaliar projetos enquadrados no Minha Casa, Minha Vida.
A mudança representa uma estratégia de diversificação diante da redução da demanda em segmentos mais afetados pelos juros. Empresas que antes concentravam seus negócios em produtos de maior valor passaram a buscar o mercado econômico como uma nova frente de crescimento.
Um dos exemplos citados é o da REM, que pretende lançar seu primeiro empreendimento econômico em São Paulo. O projeto terá 513 apartamentos no Alto da Lapa e será desenvolvido com uma nova marca criada pela empresa para atuar nesse segmento.
Outras incorporadoras também ampliaram sua presença no MCMV, demonstrando que o programa deixou de ser um nicho restrito a empresas especializadas e passou a ocupar espaço relevante na estratégia de grandes companhias do mercado imobiliário.
São Paulo concentra oportunidades
A capital paulista aparece como um dos principais mercados para a expansão do programa. Além da demanda existente, mudanças no zoneamento favoreceram a implantação de empreendimentos residenciais próximos a corredores de transporte coletivo.
A possibilidade de desenvolver projetos em regiões atendidas por ônibus, trens e metrô amplia o potencial de localização dos empreendimentos econômicos e aproxima parte dos compradores de áreas com infraestrutura e oportunidades de trabalho.
O movimento também desperta o interesse de empresas que atuavam principalmente no interior paulista. A ADN, por exemplo, planeja seu primeiro lançamento na capital em 2027, com um empreendimento de 700 apartamentos na região da Água Branca.
Mercado de médio padrão perde espaço
O avanço do MCMV não significa apenas crescimento da habitação popular. O movimento também está relacionado à retração de outros segmentos do mercado.
Segundo especialistas citados na reportagem, o mercado de médio e médio-alto padrão em São Paulo, formado por imóveis entre R$ 600 mil e R$ 2,25 milhões, vem enfrentando maior dificuldade de comercialização.
Nesse cenário, a participação percentual do MCMV aumenta tanto pelo crescimento do programa quanto pela redução relativa dos negócios em outras faixas de preço.
A diferença nas condições de crédito é um dos principais elementos dessa mudança. Enquanto o comprador do MCMV conta com juros subsidiados e, em determinadas situações, apoio para a entrada, o consumidor de imóveis fora do programa enfrenta um custo financeiro significativamente maior.
Impactos para a construção e os condomínios
A mudança no perfil dos lançamentos também produz efeitos sobre a cadeia da construção civil. O crescimento do segmento econômico aumenta a demanda por terrenos, projetos, materiais, mão de obra e serviços relacionados à implantação dos empreendimentos.
Para os condomínios, a expansão desses projetos significa também a formação de novas comunidades residenciais que precisarão estruturar processos de administração, manutenção, segurança e gestão financeira desde os primeiros meses de ocupação.
O aumento da quantidade de unidades em empreendimentos econômicos pode exigir soluções eficientes de controle de acesso, manutenção preventiva, gestão de áreas comuns e organização das despesas condominiais.
Nesse contexto, a definição de um modelo de gestão adequado desde a implantação do empreendimento pode ser importante para preservar a qualidade das áreas comuns e manter o equilíbrio financeiro do condomínio.
Estoque ainda é considerado baixo
Apesar do aumento dos lançamentos, o mercado não apresenta excesso generalizado de unidades do MCMV. Dados citados em levantamento sobre o setor indicam estoque de aproximadamente 137,1 mil unidades do programa no país, equivalente a cerca de 7,6 meses de vendas.
Em São Paulo, o estoque chega a aproximadamente 52,8 mil unidades, suficiente para cerca de oito meses de comercialização. Os números indicam que o crescimento da oferta ocorre em um mercado que ainda apresenta demanda relevante.
A situação também contribui para a entrada de novas empresas no segmento. Incorporadoras enxergam espaço para ampliar operações e conquistar consumidores que dependem de condições de financiamento mais acessíveis.
Novo equilíbrio no mercado imobiliário
O avanço do Minha Casa, Minha Vida sinaliza uma transformação importante no mercado imobiliário brasileiro. O programa passou de uma política voltada prioritariamente às famílias de menor renda para uma plataforma que também alcança parte da classe média.
A combinação entre juros menores, subsídios, ampliação das faixas de renda e aumento do teto dos imóveis criou condições para que o MCMV conquistasse participação inédita nos lançamentos e nas vendas.
Ao mesmo tempo, o cenário evidencia os efeitos dos juros elevados sobre os segmentos que dependem exclusivamente do financiamento convencional. Para incorporadoras, a diversificação para produtos econômicos surge como estratégia para preservar vendas e manter projetos viáveis.
Para o consumidor, o movimento amplia a oferta de imóveis enquadrados no programa, mas não elimina a necessidade de avaliar renda, capacidade de pagamento, localização, valor da unidade e condições do financiamento.
O mercado imobiliário, portanto, passa por uma reorganização em que a habitação econômica ganha protagonismo enquanto parte do segmento intermediário enfrenta maior pressão. O desempenho do MCMV nos próximos períodos deverá indicar se essa mudança representa apenas uma resposta ao atual cenário de juros ou uma transformação mais duradoura no perfil da produção imobiliária brasileira.
Fonte: Correio Brasiliense