MCMV domina mercado de imóveis novos
Programa habitacional ganha participação no mercado, impulsionado por juros menores, ampliação das faixas de renda e maior dificuldade no crédito tradicional
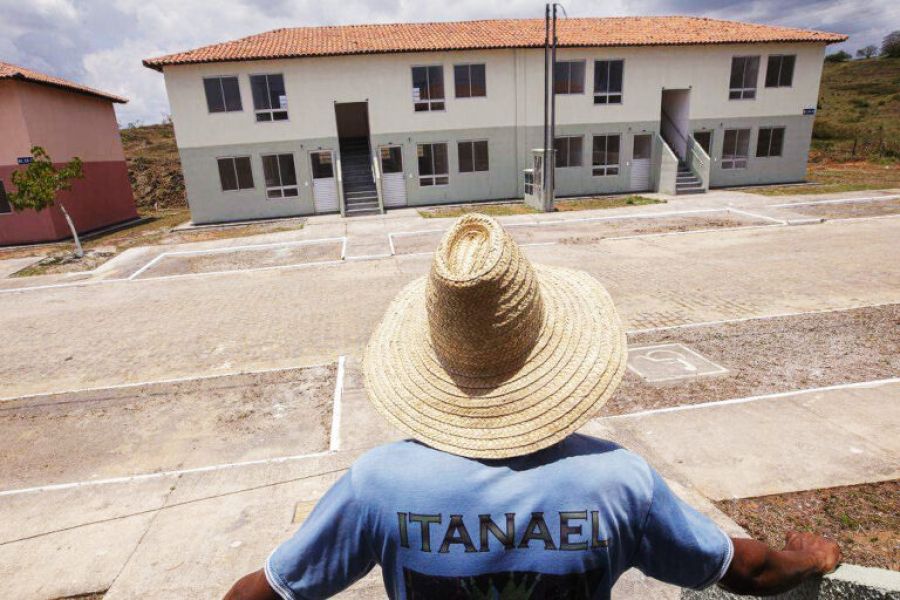
MCMV ganha protagonismo no mercado de imóveis novos e supera metade das vendas e lançamentos
O Minha Casa, Minha Vida (MCMV) alcançou uma participação inédita no mercado imobiliário brasileiro e já representa mais da metade das vendas e dos lançamentos de imóveis residenciais novos no país. O avanço ocorre em um cenário marcado pela ampliação do programa habitacional, condições de financiamento mais favoráveis e dificuldades enfrentadas pelos segmentos de médio e alto padrão.
Segundo dados da Câmara Brasileira da Indústria da Construção (CBIC), elaborados pela Brain Inteligência Estratégica, o mercado brasileiro comercializou 226.536 imóveis residenciais novos no primeiro semestre de 2026, alta de 5,4% em relação às 214.910 unidades vendidas no mesmo período de 2025. Desse total, 113.988 unidades foram enquadradas no MCMV, equivalente a 50,3% das vendas.
Programa amplia participação nas vendas
O desempenho do programa ganhou força ao longo do primeiro semestre. No primeiro trimestre, foram comercializadas 55.596 unidades do MCMV. Entre abril e junho, o volume chegou a 58.392, crescimento de 5%.
No acumulado dos seis primeiros meses do ano, as vendas do programa cresceram 15,5% em relação ao mesmo período de 2025. Enquanto o MCMV passou de 98.685 para 113.988 unidades, os demais padrões tiveram retração de 3,2%, saindo de 116.225 para 112.548 imóveis vendidos.
O resultado evidencia uma diferença cada vez mais acentuada entre os segmentos do mercado. A expansão do programa habitacional tem sustentado a demanda por imóveis novos, enquanto os empreendimentos destinados a compradores que dependem de modalidades tradicionais de financiamento enfrentam maior pressão dos custos do crédito.
Lançamentos atingem participação recorde
A força do MCMV também aparece no volume de novos empreendimentos colocados no mercado. No segundo trimestre, foram lançadas 62.129 unidades enquadradas no programa, contra 45.032 imóveis dos demais padrões.
Com isso, o MCMV representou 58% dos lançamentos residenciais realizados no país entre abril e junho, maior participação desde o início da série histórica, em 2019. No primeiro trimestre, o percentual era de 50%.
Para Celso Petrucci, economista-chefe do Secovi-SP e conselheiro da CBIC, a participação do programa ainda pode aumentar. A avaliação é de que o MCMV poderá alcançar entre 60% e 65% dos lançamentos caso as condições de mercado continuem favorecendo os imóveis enquadrados na política habitacional.
Juros ajudam a explicar mudança no mercado
Um dos principais fatores por trás desse movimento é a diferença entre as condições de financiamento oferecidas pelo MCMV e aquelas encontradas fora do programa.
De acordo com o Jornal de Brasília, os financiamentos habitacionais do programa trabalham com taxas entre 4,5% e 8,16% ao ano, favorecidas pelos subsídios vinculados ao FGTS. No mercado tradicional, as taxas ficam em torno de 12% a 14% ao ano.
A diferença influencia diretamente a capacidade de compra das famílias. Ao mesmo tempo, os juros elevados aumentam o custo do crédito para consumidores interessados em imóveis de médio e alto padrão, reduzindo o ritmo de negócios nesses segmentos.
Esse cenário também tem levado incorporadoras a reavaliar o perfil dos empreendimentos e direcionar uma parcela maior dos projetos para faixas atendidas pelo programa habitacional.
Ampliação das regras aumenta o mercado potencial
O crescimento do MCMV também está relacionado às mudanças recentes no programa. O governo federal ampliou os limites de renda e o teto de valor dos imóveis, além de criar a chamada faixa 4.
Com as alterações, o programa passou a alcançar famílias com renda mensal de até R$ 13 mil e imóveis de até R$ 600 mil, ampliando significativamente o público potencial para os empreendimentos enquadrados na política habitacional.
Estados e municípios também passaram a complementar os benefícios com subsídios próprios. Em São Paulo, por exemplo, iniciativas locais oferecem valores adicionais para auxiliar na composição da entrada do imóvel.
São Paulo concentra participação ainda maior
Na capital paulista, a presença do MCMV é ainda mais expressiva. Segundo os dados apresentados pelo Jornal de Brasília, o programa responde por aproximadamente dois terços dos negócios envolvendo imóveis residenciais novos na cidade.
A legislação urbanística também contribuiu para ampliar a oferta de empreendimentos populares em determinadas regiões. Mudanças nas regras de zoneamento permitiram maior verticalização próxima a corredores de transporte público, criando condições para novos projetos residenciais em áreas atendidas por ônibus, trens e metrô.
O movimento mostra como políticas habitacionais, legislação urbana e condições de financiamento podem atuar conjuntamente na transformação do mercado imobiliário.
Maior volume de imóveis populares reduz ticket médio
A predominância do MCMV também provoca efeitos nos indicadores financeiros do setor. Como os imóveis enquadrados no programa apresentam, em geral, valores menores, o aumento de sua participação reduz o ticket médio das vendas.
No segundo trimestre de 2026, o Valor Geral de Vendas (VGV) alcançou R$ 66,2 bilhões, queda de 5,5% em relação ao mesmo período de 2025. O ticket médio ficou em R$ 581,9 mil, enquanto o Valor Geral de Lançamentos (VGL) somou R$ 62,4 bilhões, recuo de 23,1%.
A redução desses indicadores, porém, não significa necessariamente queda generalizada dos preços dos imóveis. O resultado está relacionado, em grande parte, à mudança na composição dos produtos comercializados, com maior participação de unidades de menor valor.
Impactos para incorporadoras e mercado imobiliário
A mudança na composição da demanda exige adaptação das incorporadoras, que precisam considerar localização, preço, padrão construtivo, acesso ao transporte público e capacidade de financiamento do público-alvo na elaboração de novos projetos.
Para o mercado imobiliário, o avanço do MCMV representa uma importante sustentação das vendas em um período de crédito mais caro. Ao mesmo tempo, evidencia a necessidade de estratégias diferentes para cada faixa de renda e perfil de consumidor.
O desempenho também reforça a importância de políticas públicas capazes de ampliar o acesso à moradia sem desconsiderar os custos de produção, a disponibilidade de terrenos e a infraestrutura urbana.
Reflexos para condomínios e gestão imobiliária
O crescimento dos empreendimentos vinculados ao MCMV também amplia a quantidade de famílias que passarão a integrar novos condomínios residenciais. Isso tende a aumentar a demanda por modelos eficientes de administração, controle de despesas, manutenção preventiva e planejamento financeiro.
Para síndicos e administradoras, a expansão desse segmento exige atenção à sustentabilidade econômica dos empreendimentos desde a implantação. Condomínios com grande número de unidades podem apresentar particularidades na gestão de áreas comuns, consumo de água e energia, manutenção de equipamentos e organização das despesas ordinárias.
O avanço do programa, portanto, não representa apenas uma mudança no perfil das vendas imobiliárias. Ele também sinaliza uma transformação na própria composição dos novos condomínios brasileiros, tornando a gestão profissional e o planejamento de longo prazo cada vez mais relevantes para a qualidade e a sustentabilidade desses empreendimentos.
Fonte: JBr