Governo avalia centrais antifraude contra lavagem em imóveis
Relatório da ENCCLA identificou oito práticas usadas para ocultar patrimônio e movimentar recursos ilícitos no setor imobiliário; proposta de centrais especializadas ainda depende de avaliação da Corregedoria Nacional de Justiça
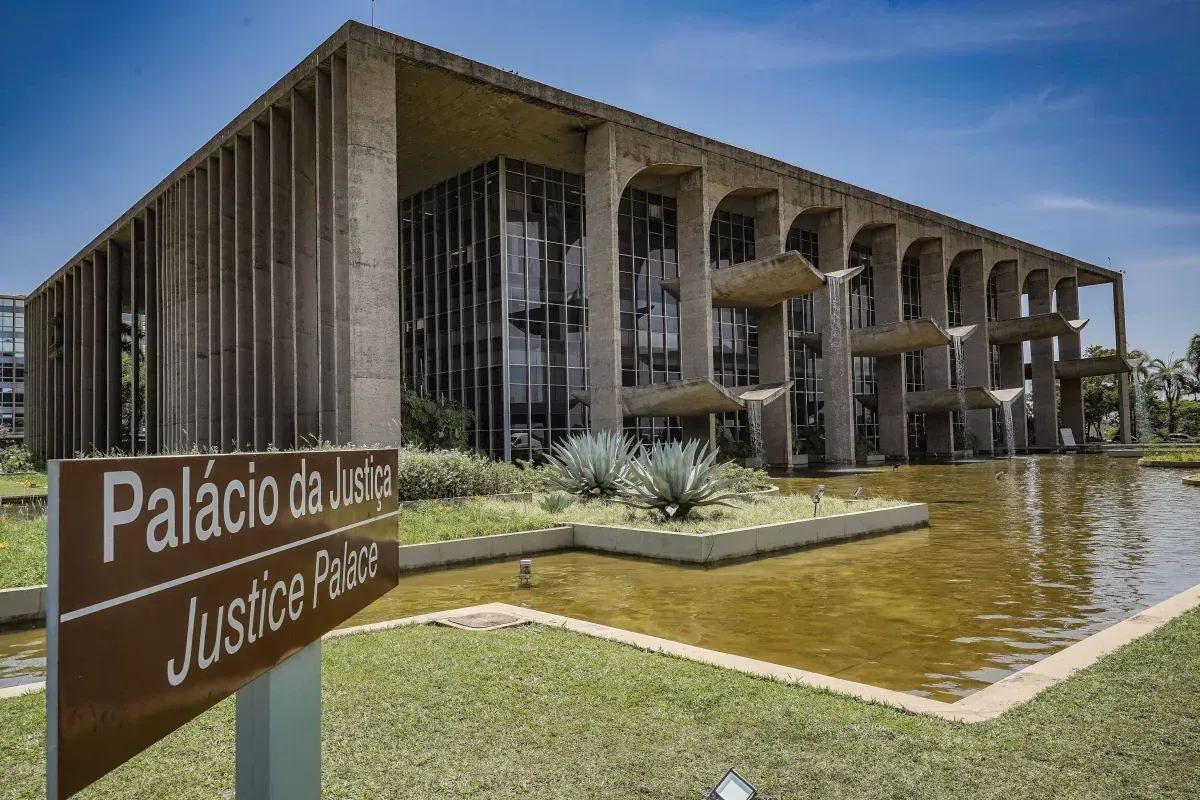
Governo discute centrais antifraude para combater lavagem de dinheiro em imóveis
O Ministério da Justiça e Segurança Pública (MJSP) discute a implementação de Centrais Antilavagem de Dinheiro voltadas ao mercado imobiliário. A proposta busca aprimorar a identificação de operações suspeitas e dificultar a utilização de imóveis para ocultar patrimônio ou movimentar recursos de origem ilícita.
A iniciativa foi apresentada pelo Ministério Público Federal (MPF) e pela Associação Nacional dos Procuradores da República (ANPR). A ideia é criar equipes técnicas especializadas para atuar junto a notários e registradores, com capacidade de analisar riscos, qualificar comunicações encaminhadas ao Conselho de Controle de Atividades Financeiras (COAF) e identificar padrões suspeitos de movimentação patrimonial.
A eventual implementação das centrais ainda depende de avaliação e possível regulamentação pela Corregedoria Nacional de Justiça, conforme reportagem da CNN Brasil, publicada em 9 de novembro de 2026.
Relatório identifica oito práticas utilizadas no mercado imobiliário
Um levantamento elaborado no âmbito da Estratégia Nacional de Combate à Corrupção e à Lavagem de Dinheiro (ENCCLA), que reúne cerca de 90 órgãos e entidades, mapeou oito tipologias de lavagem de dinheiro relacionadas ao setor imobiliário.
O relatório organiza as práticas em três grupos: ocultação da titularidade, manipulação de pagamentos e valores e riscos emergentes.
Entre os mecanismos identificados estão:
1. Compra de imóveis em nome de terceiros: utilização de pessoas conhecidas como “laranjas” para registrar propriedades em nome de quem não é o verdadeiro responsável pelo patrimônio.
2. Uso de empresas recém-constituídas e estruturas societárias opacas: aquisição de imóveis por meio de empresas criadas pouco antes da negociação ou de estruturas empresariais complexas, dificultando a identificação do beneficiário final.
3. Contratos de gaveta e informalidade registral: transferência de imóveis ou direitos por instrumentos particulares que não são levados ao registro imobiliário, criando uma diferença entre o titular formal e quem efetivamente controla o bem.
4. Ocultação na titularidade e no financiamento de empreendimentos: utilização de recursos ilícitos em construções, com possível divergência entre quem aparece formalmente como responsável pelo empreendimento e quem realmente financia ou executa a obra.
5. Pagamentos em dinheiro em espécie: utilização de numerário para quitar total ou parcialmente uma negociação, dificultando o rastreamento da origem dos recursos.
6. Pagamentos por terceiros, fracionamento e adiantamentos atípicos: realização de pagamentos por pessoas sem vínculo aparente com o comprador, divisão de valores em várias transações ou antecipação incomum de parcelas.
7. Subfaturamento e superfaturamento: declaração de valores diferentes daqueles efetivamente negociados. No subfaturamento, parte do pagamento pode ocorrer fora do contrato; no superfaturamento, o valor elevado pode ser utilizado para justificar a circulação de recursos ilícitos.
8. Tokenização de ativos e registros paralelos: utilização de estruturas digitais relacionadas a imóveis ou direitos imobiliários que possam criar registros paralelos e dificultar os controles do sistema registral oficial.
O relatório ressalta que essas práticas podem aparecer combinadas e que a lista não é exaustiva.
Fragmentação de informações dificulta identificação de operações suspeitas
Um dos principais desafios apontados pelo levantamento é a dispersão de informações entre os diferentes participantes das negociações imobiliárias.
Corretores, incorporadoras, instituições financeiras, cartórios e órgãos públicos possuem acesso a partes distintas de uma mesma operação. Essa fragmentação pode dificultar a identificação do verdadeiro beneficiário de um imóvel e o rastreamento da origem dos recursos utilizados na compra.
Segundo dados do COAF mencionados pela CNN Brasil, existem aproximadamente 50 mil pessoas habilitadas a comunicar operações suspeitas. Entretanto, as comunicações relacionadas ao setor imobiliário permanecem em volume reduzido e concentradas em poucos participantes.
O levantamento também identificou diferenças entre procedimentos adotados pelos cartórios nos estados, problemas na qualidade das informações encaminhadas e dificuldades de integração entre bases de dados públicas e privadas.
Inteligência artificial e integração de dados estão entre as medidas propostas
Além da discussão sobre as centrais especializadas, o relatório da ENCCLA recomenda ampliar o uso de ferramentas tecnológicas para cruzar informações e identificar sinais de alerta em negociações imobiliárias.
Entre as medidas sugeridas estão a utilização de inteligência artificial com supervisão humana, a padronização de procedimentos entre cartórios e corregedorias, o aprimoramento da identificação dos beneficiários finais e a capacitação dos profissionais envolvidos.
O documento também aponta a necessidade de fortalecer a fiscalização dos agentes sujeitos às obrigações de prevenção à lavagem de dinheiro e aprimorar a comunicação de operações suspeitas ao COAF.
As recomendações devem observar as competências legais de cada instituição, as normas de proteção de dados pessoais e os controles de segurança da informação.
Proposta de centrais ainda depende de avaliação da Justiça
As Centrais Antilavagem de Dinheiro são uma das iniciativas discutidas para melhorar a capacidade de análise das operações imobiliárias. A proposta prevê equipes técnicas especializadas, capazes de avaliar riscos de forma contínua, atualizar sinais de alerta e qualificar as informações encaminhadas ao COAF.
O relatório da ENCCLA também apresenta outros instrumentos para fortalecer a prevenção e o enfrentamento à lavagem de dinheiro no setor, incluindo um roteiro de ação conjunta entre instituições públicas e um guia de boas práticas de integridade para empresas do mercado imobiliário.
A proposta de criação das centrais, contudo, ainda precisa passar pela avaliação da Corregedoria Nacional de Justiça e por eventual regulamentação.
O documento também ressalta que a identificação de um sinal de alerta, isoladamente, não comprova a ocorrência de crime nem autoriza presumir responsabilidade de compradores ou vendedores. A análise deve considerar o contexto da operação, a combinação de fatores de risco e as informações disponíveis.