Crédito para o MCMV preocupa setor imobiliário
Pesquisa revela preocupação de incorporadoras com a redução dos recursos do FGTS e da poupança, principais fontes de financiamento do programa habitacional
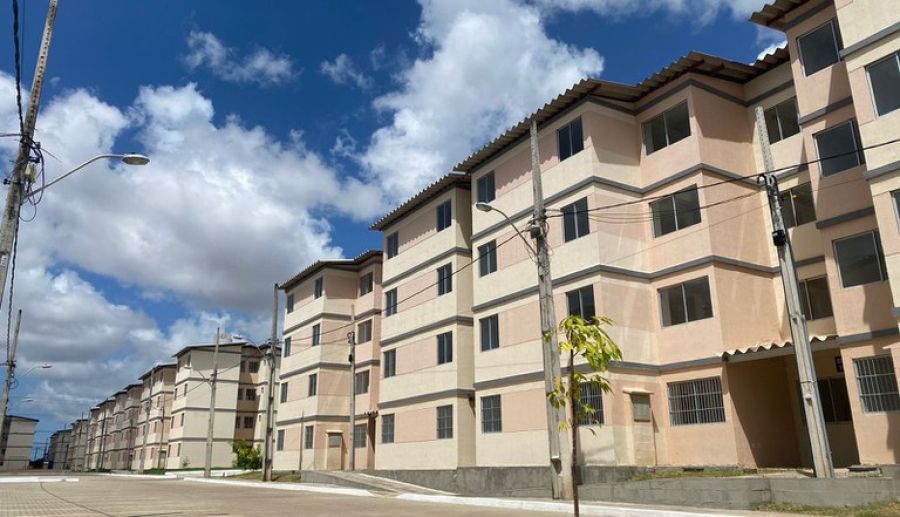
O programa Minha Casa, Minha Vida (MCMV) vive seu maior orçamento da história em 2026, mas especialistas do mercado imobiliário já demonstram preocupação com a sustentabilidade do crédito habitacional nos próximos anos. Uma pesquisa do GRI Institute, organização internacional especializada no setor imobiliário, aponta que a redução dos recursos provenientes do FGTS e da caderneta de poupança pode comprometer a expansão do programa habitacional.
O levantamento, realizado com mais de 150 incorporadoras, construtoras, gestoras de fundos e investidores institucionais, revelou que um em cada quatro executivos acredita que faltará crédito para sustentar o crescimento projetado do Minha Casa, Minha Vida. Além disso, 44% dos entrevistados consideram que a forte dependência do programa em relação ao FGTS e à poupança representa uma fragilidade importante para o financiamento habitacional.
Recursos do FGTS e da poupança preocupam o setor
O cenário de preocupação está diretamente ligado à redução dos recursos disponíveis nas duas principais fontes de financiamento imobiliário do país.
A poupança vem registrando sucessivos saldos negativos, reflexo da migração dos investidores para aplicações financeiras mais rentáveis. Paralelamente, o FGTS também enfrenta pressão em razão dos programas de saque extraordinário e do saque-aniversário, que reduziram a disponibilidade de recursos destinados ao crédito imobiliário.
Segundo análise citada pela pesquisa, a previsão de caixa do FGTS para o fim de 2026 foi revisada para baixo justamente por causa dessas retiradas, elevando o receio de restrições futuras na concessão de financiamentos.
Risco é reduzir lançamentos
Para o diretor da divisão imobiliária do GRI Institute no Brasil, Alexandre Fernandes, o maior impacto pode ser a redução da oferta de imóveis.
Segundo ele, existe demanda por moradia e interesse das incorporadoras em lançar novos empreendimentos, mas a escassez de recursos pode impedir que diversos projetos saiam do papel.
Na avaliação do especialista, o principal risco não é a falta de compradores, mas sim a dificuldade de financiamento para novos lançamentos habitacionais.
Mercado de capitais surge como alternativa
Apesar das preocupações, metade dos executivos consultados acredita que o mercado poderá compensar parte dessa redução por meio de novas fontes de financiamento.
Instrumentos como Certificados de Recebíveis Imobiliários (CRIs), Letras de Crédito Imobiliário (LCIs) e Fundos de Investimento Imobiliário (FIIs) são apontados como alternativas capazes de ampliar a oferta de recursos para o setor imobiliário.
Especialistas destacam, porém, que essa transição dependerá da atratividade dos investimentos privados e da capacidade do mercado de absorver custos financeiros superiores aos praticados atualmente pelo programa habitacional.
Programa segue em expansão
Mesmo diante das preocupações, o Minha Casa, Minha Vida mantém forte ritmo de crescimento.
Em 2026, o programa alcançou orçamento recorde de aproximadamente R$ 208,66 bilhões, impulsionado por recursos do FGTS, Orçamento Geral da União e Fundo Social. A ampliação das faixas de renda também aumentou o alcance do programa e fortaleceu o mercado imobiliário voltado à habitação popular.
Ainda assim, representantes do setor defendem medidas para preservar as principais fontes de financiamento, garantindo que o programa continue atendendo à elevada demanda habitacional existente no país e sustentando novos investimentos na construção civil.
Fonte: Forbes