FGTS amplia subsídios para moradia popular
porte adicional de R$ 500 milhões eleva recursos destinados a descontos nos financiamentos habitacionais das famílias de menor renda em 2026
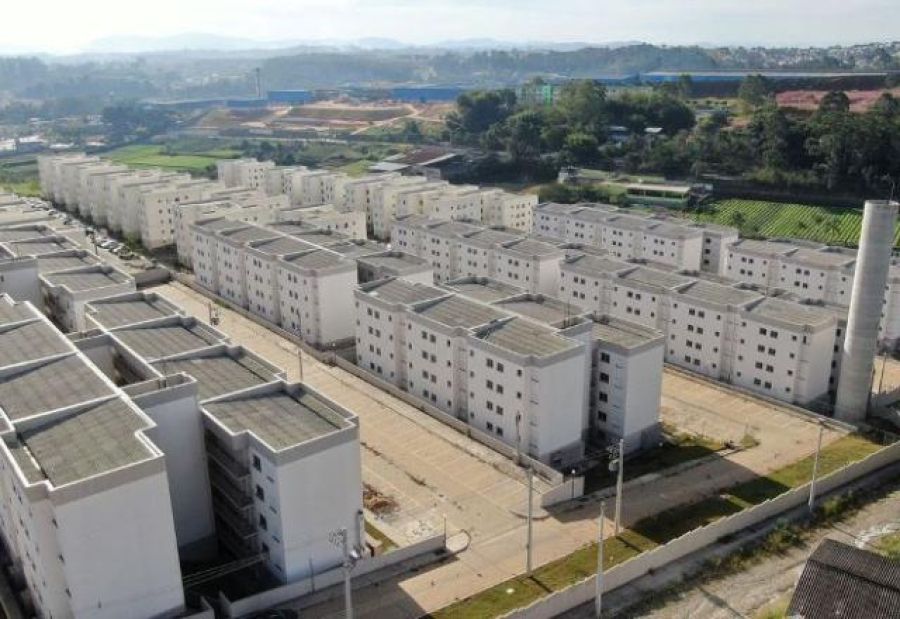
O Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) aprovou nesta quinta-feira (10) a ampliação dos recursos destinados aos subsídios do Minha Casa Minha Vida. O orçamento reservado para descontos nos financiamentos habitacionais em 2026 passou de R$ 12,5 bilhões para R$ 13 bilhões, com um aporte adicional de R$ 500 milhões.
A medida foi solicitada pelo Ministério das Cidades e tem como objetivo garantir recursos para a continuidade dos descontos concedidos na compra de imóveis por famílias de menor renda.
Os valores são destinados aos beneficiários das faixas 1 e 2 do programa, que atendem famílias com renda mensal de até R$ 5 mil.
Subsídio reduz valor financiado
Diferentemente de um financiamento convencional, o subsídio concedido pelo programa não precisa ser devolvido pela família ao FGTS. O recurso é utilizado para reduzir o valor necessário para a aquisição do imóvel.
Na prática, o desconto diminui a parcela do preço que precisa ser financiada pelo comprador. Com um saldo menor para financiar, a família também pode ter uma prestação mais compatível com sua capacidade de pagamento.
O valor do benefício varia conforme fatores como renda familiar, localização do imóvel e condições estabelecidas pelo programa. Segundo o SBT News, o subsídio pode chegar a R$ 55 mil por família.
Faixas de renda concentram benefício
A ampliação aprovada pelo Conselho do FGTS concentra os recursos adicionais nas famílias atendidas pelas faixas de menor renda do Minha Casa Minha Vida.
O programa utiliza critérios de renda para definir as condições de financiamento e o acesso aos descontos. Dessa forma, o benefício não representa um crédito adicional que precise ser pago posteriormente, mas uma redução aplicada à operação de aquisição do imóvel.
A medida busca ampliar as condições para que famílias que enfrentam maior dificuldade de acesso ao crédito possam concretizar a compra da casa própria.
Mais recursos garantem margem para 2026
Com os R$ 500 milhões adicionais, o orçamento destinado aos subsídios chega a R$ 13 bilhões em 2026. O reforço cria uma margem adicional para atender à demanda do programa até o final do ano.
A decisão ocorre em um cenário de forte demanda por financiamento habitacional e de necessidade de preservar recursos para as famílias que dependem dos descontos para viabilizar a aquisição do imóvel.
O Conselho Curador é responsável por estabelecer as principais diretrizes para a aplicação dos recursos do FGTS, incluindo aqueles destinados à habitação.
Medida pode estimular mercado imobiliário
A ampliação dos subsídios também possui efeitos sobre o mercado imobiliário. Ao reduzir o valor de entrada ou o montante que precisa ser financiado, o benefício pode facilitar a aquisição de unidades residenciais por famílias que, sem o desconto, teriam maior dificuldade para fechar o negócio.
Para construtoras e incorporadoras que atuam no segmento econômico, a manutenção dos recursos do programa representa um fator relevante para a demanda por novos empreendimentos.
O impacto também pode alcançar municípios que dependem da produção habitacional voltada às famílias de menor renda, movimentando setores ligados à construção civil, geração de empregos, materiais e serviços.
Benefício não é dinheiro entregue ao comprador
Um ponto importante é que o subsídio não funciona como um valor depositado diretamente na conta do beneficiário.
O recurso é aplicado na própria operação de financiamento para reduzir o custo de aquisição do imóvel. Por isso, o comprador não recebe os R$ 55 mil como dinheiro livre para utilização, mas pode ter o preço financiado reduzido dentro das regras do programa.
Essa característica diferencia o subsídio de um empréstimo convencional e explica sua importância para tornar determinadas operações habitacionais financeiramente viáveis.
FGTS mantém papel central na habitação
O FGTS possui papel estratégico no financiamento habitacional brasileiro, especialmente nas políticas voltadas à população de menor renda.
A utilização dos recursos para subsidiar operações do Minha Casa Minha Vida permite ampliar o alcance do crédito e reduzir parte das barreiras financeiras enfrentadas por famílias que buscam adquirir o primeiro imóvel.
A decisão desta quinta-feira reforça essa função ao ampliar o orçamento disponível para descontos ainda em 2026.
Efeito também chega aos novos condomínios
A expansão do financiamento habitacional pode refletir na formação de novos empreendimentos residenciais destinados ao público atendido pelo programa.
Para o setor condominial, o crescimento da oferta de unidades populares significa também a formação de novas comunidades, que posteriormente demandarão serviços de administração, manutenção, segurança, limpeza e gestão financeira.
Nesse sentido, políticas de crédito habitacional não afetam apenas compradores e construtoras, mas também toda a cadeia que participa da implantação e da administração dos empreendimentos.
Medida reforça acesso à casa própria
Com o acréscimo de R$ 500 milhões, o Conselho do FGTS elevou para R$ 13 bilhões o orçamento de subsídios do Minha Casa Minha Vida em 2026.
A medida amplia a capacidade de concessão de descontos para famílias das faixas 1 e 2 e busca preservar o acesso ao financiamento habitacional para quem possui menor capacidade de pagamento.
Para o mercado imobiliário, o reforço mantém ativo um dos principais mecanismos de estímulo à habitação popular no país. Para as famílias beneficiadas, representa a possibilidade de reduzir o custo da aquisição e tornar mais próximo o objetivo da casa própria.
Fonte: sbtnews