Juros altos elevam risco de crise no crédito imobiliário
CEO da Hedge Investments afirma que juros elevados pressionam custos, aumentam o risco de inadimplência e podem reduzir a oferta de crédito para imóveis
O mercado imobiliário brasileiro pode estar se aproximando de um cenário de pressão no crédito em razão da combinação entre juros elevados, aumento dos custos relacionados aos imóveis e dificuldade de repasse desses valores para preços de venda e aluguéis. A avaliação é de André Freitas, CEO da Hedge Investments, gestora de investimentos imobiliários.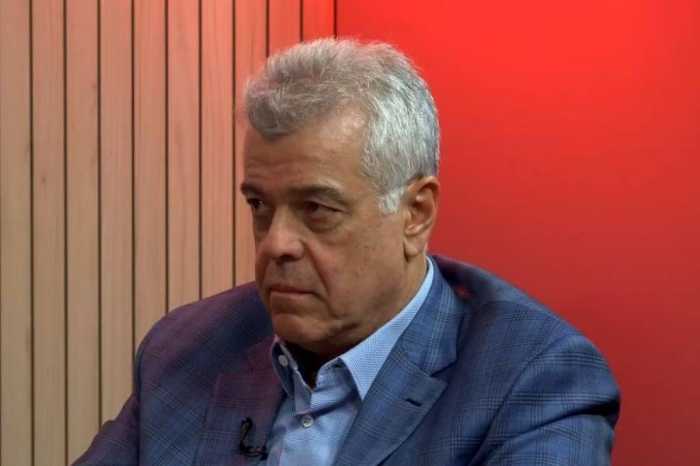
André Freitas, CEO da Hedge Investments, em entrevista ao C-Level – Reprodução/TV Folha
Em entrevista ao programa C-Level, da Folha de S.Paulo, Freitas afirmou que o cenário pode resultar em aumento da inadimplência e, posteriormente, em uma redução da oferta de crédito pelos bancos. Segundo ele, o problema não estaria restrito ao setor imobiliário, mas poderia alcançar diferentes segmentos da economia.
Juros elevados pressionam o mercado
Na avaliação do executivo, o principal ponto de atenção está na dificuldade de conciliar o custo elevado do dinheiro com a capacidade de pagamento de famílias e empresas.
Segundo Freitas, enquanto as dívidas podem crescer a taxas de 15%, 16% ou até 17% ao ano, os preços dos imóveis e os valores dos aluguéis não conseguem acompanhar essa mesma velocidade.
A consequência, conforme a análise apresentada pelo gestor, é a redução das margens e o aumento da pressão financeira sobre quem possui dívidas relacionadas ao setor imobiliário.
“Esse prejuízo, se for continuado, gera inadimplência, gera uma crise de crédito”, afirmou Freitas durante a entrevista.
O executivo descreveu uma possível reação em cadeia: com o aumento da inadimplência, os bancos tendem a elevar provisões e reduzir a disposição para conceder novos financiamentos. Com menos crédito disponível, o número de potenciais compradores diminui, pressionando ainda mais o mercado.
Meta de inflação também entra no debate
Freitas também criticou a atual meta de inflação de 3% ao ano e defendeu uma revisão para 4,5%.
Na avaliação do gestor, a tentativa de alcançar uma meta considerada difícil de cumprir em um ambiente econômico adverso pode contribuir para a manutenção de juros elevados por períodos prolongados.
Ele afirmou que, desde a implantação do regime de metas de inflação, o índice ficou abaixo de 4% em apenas três ocasiões: 2006, 2017 e 2018. Para o executivo, a manutenção de juros muito elevados produz efeitos negativos não apenas no mercado imobiliário, mas também em outros setores.
Fundos imobiliários também sofrem com juros altos
O impacto dos juros não se restringe ao financiamento de imóveis. Os fundos imobiliários também são afetados pela concorrência com investimentos de renda fixa em períodos de taxas elevadas.
De acordo com os dados apresentados por Freitas, até 31 de julho o IFIX, índice que reúne fundos imobiliários, acumulava alta de 1,14%, enquanto o CDI avançava 8,14%.
No mesmo período, os chamados fundos de papel, que investem em títulos relacionados ao mercado imobiliário, registravam alta de 4,71%. Já os fundos de tijolo, que possuem imóveis físicos em suas carteiras, acumulavam queda de 3,91%. Fundos voltados a shoppings estavam próximos da estabilidade.
Apesar desse cenário, o número de investidores em fundos imobiliários cresceu significativamente. Segundo Freitas, há cerca de dez anos eram menos de 90 mil investidores, enquanto atualmente o mercado já ultrapassa 3 milhões.
O gestor também destacou que existem fundos negociados em Bolsa com descontos de 20%, 30% e até 40% em relação ao valor patrimonial. Para ele, conhecer os ativos que compõem cada carteira é fundamental para identificar riscos e oportunidades.
Crédito imobiliário enfrenta novo desafio
Outro ponto de atenção está na estrutura de financiamento do setor.
Fontes tradicionais, como a poupança e o Fundo de Garantia do Tempo de Serviço (FGTS), historicamente representam parcela relevante do crédito imobiliário. Ao mesmo tempo, o mercado de capitais passou a exercer papel crescente nesse financiamento.
O problema, segundo Freitas, é que a elevação das taxas cobradas no mercado de capitais também aumenta o custo para quem precisa de recursos.
Como exemplo, o executivo citou Certificados de Recebíveis Imobiliários (CRIs) com remuneração de 16% a 17% ao ano. Em sua avaliação, uma taxa dessa magnitude torna o custo acumulado da dívida muito elevado ao longo de alguns anos.
Freitas também defendeu que seja discutida a flexibilização do teto de 12% ao ano para os juros do crédito imobiliário dentro do Sistema Financeiro da Habitação (SFH), diante das condições atuais do mercado.
Classe média está entre as mais pressionadas
Na avaliação do gestor, a classe média enfrenta uma situação particularmente delicada porque possui menos acesso a linhas de crédito subsidiado e, ao mesmo tempo, sofre com a elevação do custo dos financiamentos.
Enquanto algumas faixas do programa Minha Casa, Minha Vida contam com crédito subsidiado, o mercado de renda média fica mais exposto às condições de financiamento praticadas pelo sistema financeiro.
“É a classe média que é desassistida pela falta de capacidade de pagamento”, afirmou Freitas.
O cenário pode dificultar tanto a aquisição da casa própria quanto a realização de novos investimentos imobiliários, especialmente enquanto os juros permanecerem elevados.
Imóveis comerciais apresentam maior resistência
Apesar das dificuldades, o executivo avalia que alguns segmentos apresentam maior capacidade de resistência.
Entre eles estão os imóveis comerciais e as faixas do Minha Casa, Minha Vida que contam com financiamento subsidiado.
A diferença está justamente na estrutura de demanda e nas condições de crédito disponíveis para cada segmento, o que faz com que os efeitos dos juros não sejam distribuídos de maneira uniforme pelo mercado imobiliário.
Mercado de capitais ganha espaço
Para Freitas, a tendência é de aumento da participação do mercado de capitais no financiamento de setores considerados estratégicos para a economia brasileira.
O movimento inclui não apenas o mercado imobiliário, mas também segmentos como agronegócio e infraestrutura.
Na avaliação do gestor, a restrição fiscal do governo reduz a capacidade de realização de investimentos públicos, abrindo espaço para que investidores privados e o mercado de capitais assumam uma parcela maior do financiamento de projetos.
O cenário, entretanto, exige atenção aos riscos associados aos diferentes produtos financeiros, especialmente em um ambiente de juros elevados.
Possível crise ainda é uma avaliação, não um cenário confirmado
A análise apresentada por André Freitas coloca a inadimplência e a restrição de crédito como possíveis pontos de uma reação em cadeia no mercado imobiliário.
A lógica apontada é que juros elevados aumentam o custo das dívidas; a dificuldade de repassar esse custo pode pressionar consumidores, empresas e investidores; o aumento da inadimplência pode levar instituições financeiras a reduzir a oferta de crédito; e a menor disponibilidade de financiamento pode diminuir a capacidade de compra e investimento.
A avaliação, contudo, representa uma projeção do executivo e não significa que uma crise de crédito imobiliário já esteja instalada no país.
O alerta reforça, porém, a importância de acompanhar a evolução dos juros, da inadimplência, das condições de financiamento e da capacidade de pagamento dos compradores. Em um setor fortemente dependente de crédito, mudanças nesses indicadores podem produzir efeitos sobre toda a cadeia imobiliária.
Fonte: Folha de São Paulo