Reforma tributária muda contratos de locação
Especialistas do Secovi-SP alertam para mudanças na tributação a partir de 2027 e recomendam avaliar cláusulas, créditos tributários e possíveis renegociações
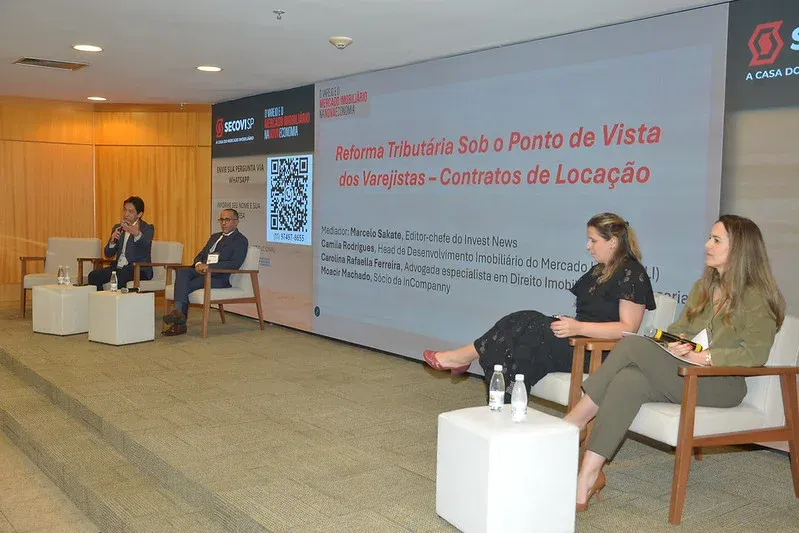
Reforma tributária exige revisão de contratos de locação e pode alterar custos para locadores e inquilinos
A reforma tributária brasileira deve provocar mudanças na forma como contratos de locação são estruturados e administrados, especialmente no segmento comercial. Em evento realizado pelo Secovi-SP em 15 de outubro de 2026, especialistas alertaram que locadores e locatários precisam avaliar os efeitos dos novos tributos sobre os valores contratados, os créditos fiscais e a distribuição das responsabilidades tributárias.
O debate ocorreu durante o painel “Reforma Tributária sob o ponto de vista dos varejistas: contratos de locação”, que integrou o evento “O Varejo e o Mercado Imobiliário na Nova Economia”. Os participantes recomendaram análise individualizada dos contratos e planejamento conjunto entre as áreas jurídica, contábil, tributária e comercial.
A transição exige atenção porque os efeitos não serão iguais para todos. O impacto dependerá, entre outros fatores, do regime tributário das partes, do tipo de locação, da duração do contrato e das regras aplicáveis a cada operação.
1. CBS e IBS modificam o cenário tributário
A reforma tributária prevê a implementação gradual de um novo modelo de tributação sobre o consumo. A Contribuição sobre Bens e Serviços (CBS) começa a substituir PIS e Cofins a partir de 2027, enquanto o Imposto sobre Bens e Serviços (IBS) substituirá gradualmente o ICMS e o ISS a partir de 2029, conforme o cronograma legal.
Embora a transição tenha começado em 2026, a adaptação ocorrerá ao longo de vários anos, com etapas e regras específicas. Por isso, os contratos de locação precisam ser avaliados considerando o período de vigência e as mudanças previstas para cada fase.
Durante o evento, o consultor Moacir Machado destacou que o enquadramento tributário pode influenciar os resultados econômicos de operações aparentemente semelhantes. Imóveis com o mesmo aluguel nominal podem produzir efeitos financeiros diferentes para as empresas envolvidas, conforme as condições tributárias e a possibilidade de aproveitamento de créditos.
2. O impacto depende do perfil do locador e do locatário
Um dos pontos destacados pelos especialistas é a necessidade de identificar corretamente quem figura como locador e qual é o seu enquadramento tributário.
A situação pode variar quando o imóvel pertence a uma pessoa física, a uma empresa ou a um fundo de investimento imobiliário. Essas diferenças podem afetar o tratamento tributário da locação e as possibilidades de aproveitamento de créditos pelo locatário.
No caso de empresas varejistas, a análise é relevante porque os custos de ocupação influenciam diretamente o planejamento financeiro e a viabilidade de manter lojas em determinadas localidades.
Os participantes ressaltaram que não é recomendável adotar uma solução única para todos os contratos. A avaliação deve considerar a legislação aplicável, a situação fiscal das partes e os cálculos relativos a cada operação.
3. Contratos novos precisam de cláusulas mais detalhadas
Para os contratos firmados durante a transição tributária, os especialistas recomendaram maior clareza na definição dos valores e das responsabilidades de cada parte.
Entre os pontos que merecem atenção estão:
Valor do aluguel: definir de forma clara o valor contratual e o tratamento dos tributos incidentes.
Enquadramento tributário: registrar as informações relevantes sobre locador e locatário.
Despesas acessórias: discriminar aluguel, condomínio, IPTU e outros encargos, conforme a natureza de cada cobrança.
Créditos tributários: estabelecer obrigações relacionadas à documentação e ao cumprimento das exigências legais.
Mudanças tributárias: avaliar cláusulas de revisão ou reequilíbrio econômico para situações previstas no contrato.
Reajustes: esclarecer a base de cálculo dos reajustes e a relação entre aluguel e tributos.
A definição dessas condições pode reduzir dúvidas e disputas durante a execução contratual. A redação, entretanto, deve respeitar a legislação e a distribuição de responsabilidades efetivamente aplicável a cada operação.
4. Contratos vigentes também exigem avaliação
A revisão não se limita aos novos contratos. A advogada Carolina Rafaella Ferreira ressaltou, durante o painel, que os instrumentos em vigor precisam ser examinados para identificar as consequências da reforma e as alternativas disponíveis.
Alguns contratos podem se enquadrar em regras de transição específicas, desde que cumpram os requisitos legais. Segundo os especialistas, a análise deve considerar a data de assinatura, o prazo contratual, a forma de comprovação e as demais condições exigidas pela legislação.
A escolha entre regimes possíveis, quando permitida, exige simulações financeiras. O prazo restante do contrato, o perfil das partes e a evolução da tributação podem alterar o resultado econômico de cada alternativa.
Por isso, a decisão não deve ser tomada apenas com base em estimativas genéricas. Advogados e contadores precisam examinar os documentos e calcular os efeitos para cada situação antes de recomendar alterações ou renegociações.
5. Renegociação deve considerar o equilíbrio econômico
A reforma pode gerar divergências entre locadores e locatários sobre a distribuição dos impactos financeiros. Proprietários e empresas ocupantes podem interpretar de maneiras diferentes as responsabilidades previstas no contrato e os efeitos das mudanças legais.
No evento, os especialistas destacaram a importância de colocar essas questões em negociação, considerando as cláusulas existentes, a legislação aplicável e os cálculos efetivos de cada parte.
A existência de novos tributos não significa, automaticamente, que todos os contratos possam ser alterados unilateralmente ou que o custo adicional deva ser transferido de uma parte para outra. A possibilidade de revisão depende das condições contratuais e jurídicas do caso concreto.
Cláusulas claras sobre tributos, documentação, créditos e mecanismos de reequilíbrio podem facilitar a negociação e reduzir o risco de litígios.
6. Grandes empresas já avaliam mudanças contratuais
Durante o painel, Camila Rodrigues, executiva de Desenvolvimento Imobiliário do Mercado Livre, relatou que a empresa vem analisando os efeitos da reforma em seus contratos, envolvendo equipes jurídicas, comerciais e tributárias.
Segundo ela, a diversidade dos proprietários e das operações exige soluções específicas. Enquanto alguns locadores possuem estrutura profissional para discutir os impactos, outros têm menor familiaridade com as mudanças tributárias.
A executiva também destacou a importância de prever contratualmente as obrigações de cada parte, considerando os efeitos sobre créditos fiscais e o cumprimento da legislação.
O relato demonstra que a adaptação pode envolver não apenas a redação de cláusulas, mas também processos internos, documentação e negociação entre as partes.
7. Planejamento jurídico e contábil reduz riscos
A preparação para a reforma exige atuação coordenada entre as áreas jurídica e contábil. Uma análise isolada do texto contratual pode não ser suficiente para identificar o impacto financeiro real, assim como uma simulação tributária sem considerar as obrigações contratuais pode deixar riscos relevantes de fora.
A recomendação dos especialistas é revisar os instrumentos de locação, verificar o enquadramento das partes e realizar cálculos antes de decidir pela manutenção ou alteração de determinado regime.
Também é importante acompanhar a regulamentação e as orientações oficiais durante o período de transição, uma vez que a implementação ocorrerá de forma progressiva.
8. O que muda para a gestão de imóveis e condomínios
Embora o debate do Secovi-SP tenha enfatizado a locação comercial e a relação entre varejistas e proprietários, a necessidade de planejamento contratual é relevante para a gestão imobiliária de forma mais ampla.
Administradoras, proprietários e gestores devem acompanhar os efeitos da reforma nas operações sob sua responsabilidade e buscar orientação especializada quando houver dúvidas sobre tributação, documentação ou revisão de contratos.
É importante, porém, distinguir os contratos de locação de unidades privadas das obrigações próprias do condomínio. A taxa condominial, o IPTU e outras despesas não devem ser tratados automaticamente como parte do aluguel para fins tributários: o tratamento depende da natureza da cobrança e das regras aplicáveis.
A análise individualizada permite identificar quais mudanças efetivamente atingem cada relação contratual, evitando decisões precipitadas ou generalizações.
Revisão antecipada pode evitar conflitos
A reforma tributária representa uma mudança estrutural que exige preparação de proprietários, empresas locatárias e profissionais do mercado imobiliário. A transição para CBS e IBS pode afetar custos, créditos e obrigações, mas os efeitos variam de acordo com o enquadramento tributário e as condições de cada contrato.
A recomendação central dos especialistas do Secovi-SP é antecipar a análise, realizar cálculos e discutir as cláusulas com apoio jurídico e contábil. A revisão não significa que todos os contratos devam ser alterados da mesma maneira, mas que as partes precisam compreender as consequências da nova legislação antes de tomar decisões.
Com planejamento e documentação adequada, locadores e locatários podem se preparar para a transição, reduzir incertezas e negociar soluções compatíveis com a legislação e com o equilíbrio econômico de cada relação.