Condomínios podem ter dispensa de notas fiscais na transição tributária
Declaração do secretário da Receita Federal indica que a emissão será exigida de condomínios com mais de 20% de receitas extras; formalização oficial da mudança ainda é aguardada
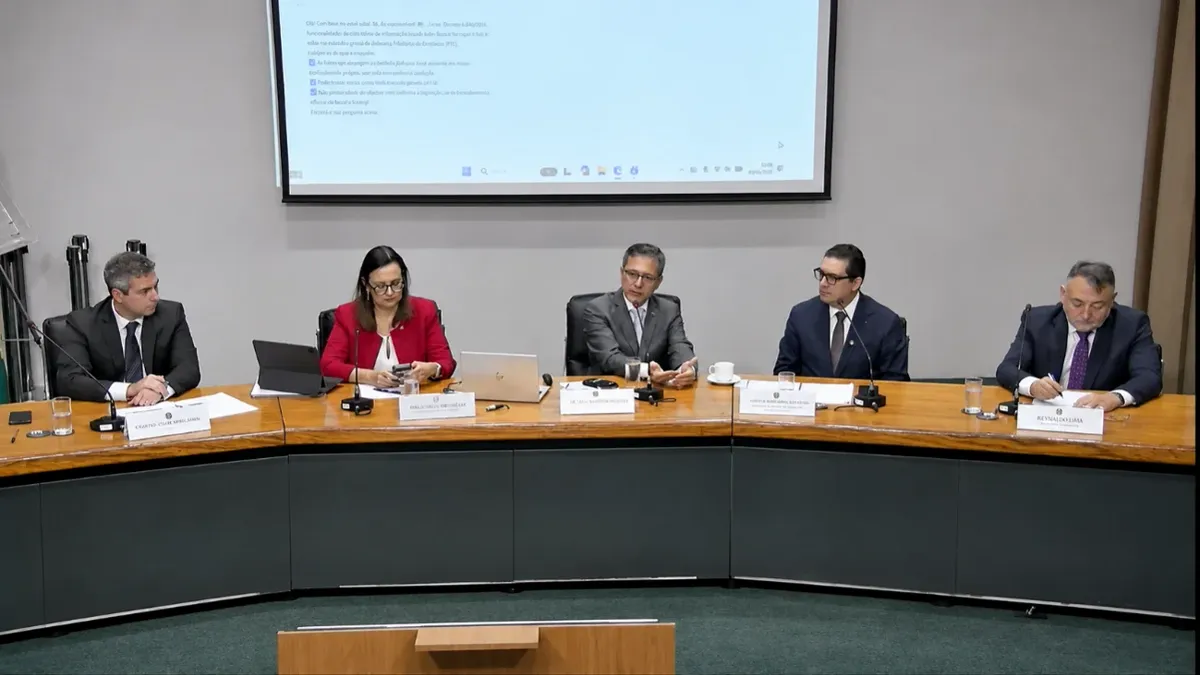
Declaração de Robinson Barreirinhas e apresentação divulgada nesta quarta-feira (11) indicam exigência mais restrita e novo prazo para janeiro de 2027. Anúncio, porém, precisa ser acompanhado dos atos oficiais.
A discussão sobre a obrigatoriedade de emissão de notas fiscais pelos condomínios ganhou um novo direcionamento nesta quarta-feira, 11 de novembro de 2026. Durante a coletiva do Programa de Conformidade da Reforma Tributária, o secretário especial da Receita Federal, Robinson Barreirinhas, afirmou que os condomínios, em geral, não terão essa obrigação na transição, destacando a exigência para aqueles com mais de 20% de receitas diferentes das taxas condominiais.
A manifestação responde a uma das principais preocupações de síndicos e administradoras: a possibilidade de precisar emitir documentos fiscais para todos os condôminos, inclusive nas cobranças destinadas ao custeio das despesas comuns. A coletiva foi realizada em Brasília e transmitida pelo canal do Ministério da Fazenda no YouTube.
O anúncio, entretanto, exige uma distinção: a orientação apresentada pela Receita não equivale, por si só, à alteração da regulamentação. Nas fontes oficiais consultadas para esta matéria, não foi localizado ato que formalize especificamente o novo tratamento anunciado para os condomínios.
O que o secretário afirmou
Ao abordar o tema, Barreirinhas declarou:
“O condomínio, em geral, não vai ter nada na transição, mas tem alguns condomínios que têm rendas extras, né?”
Na sequência, o secretário utilizou como
exemplo um prédio que aluga o térreo para uma loja. Segundo a explicação, quando as receitas além da taxa condominial ultrapassarem 20%, o condomínio precisará emitir documento fiscal.
O slide apresentado na transmissão reforçou essa orientação ao associar a expressão “Condomínios com mais de 20% de outras receitas” à emissão de documento fiscal.
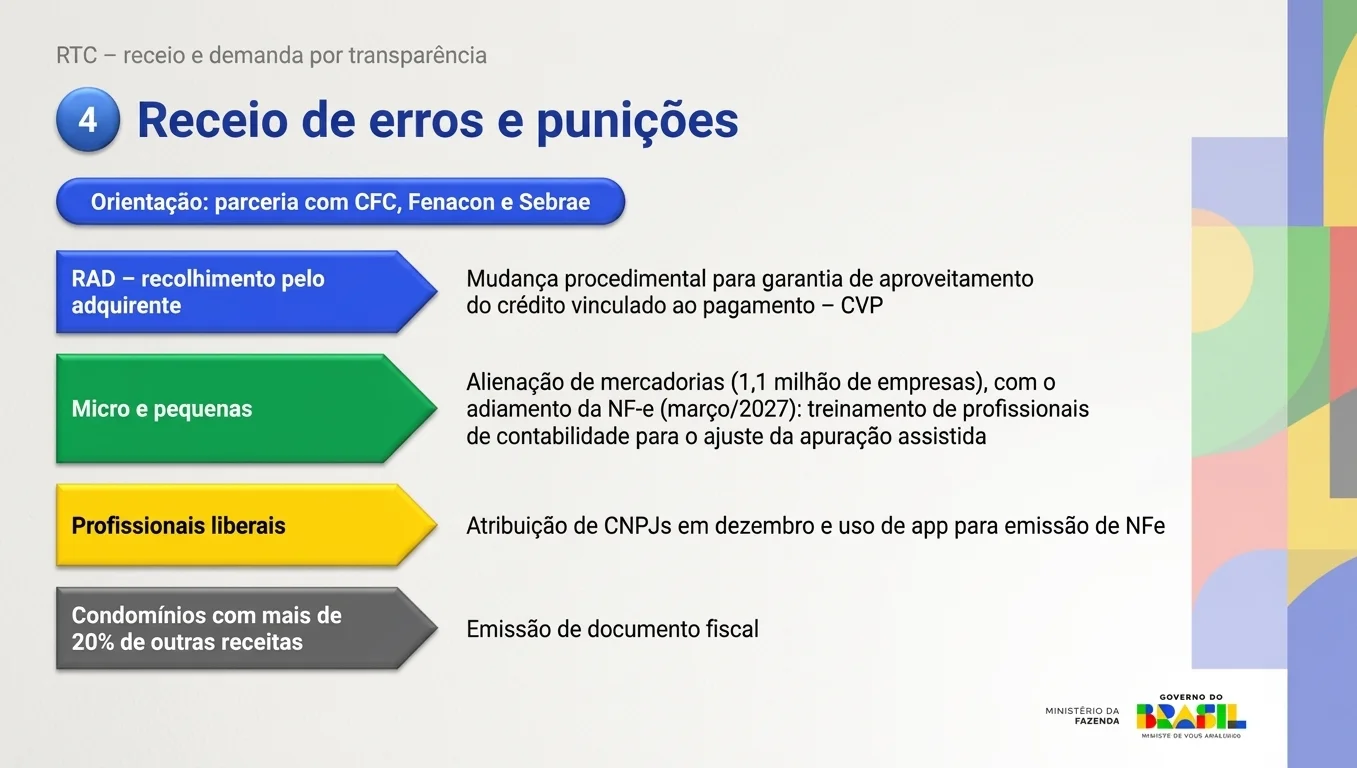
A fala sinaliza, portanto, uma exigência direcionada aos condomínios com participação relevante de outras receitas (terceiros). Para aqueles mantidos exclusivamente pelas contribuições dos condôminos, a manifestação aponta para a dispensa dessa obrigação na transição — condicionada à correspondente formalização.
Por que havia entendimento de que todos precisariam emitir notas
A apreensão do setor tinha fundamento na redação dos documentos oficiais.
O artigo 115, inciso VI, alínea “d”, do Decreto nº 12.955/2026, que regulamenta a
Contribuição Social sobre Bens e Serviços (CBS), inclui expressamente as operações realizadas por condomínio edilício entre as hipóteses alcançadas pela obrigação de emissão de documentos fiscais. Nesse dispositivo, não aparece uma restrição expressa aos condomínios que ultrapassem o percentual de outras receitas.
Além disso, o cronograma divulgado pela Receita Federal e pelo Comitê Gestor do IBS previa, para 1º de dezembro de 2026, a NFS-e na cobrança de taxas e demais valores condominiais, assim como de outras receitas do condomínio. Essa redação sustentava uma leitura abrangente da obrigação, alcançando também as cobranças aos próprios condôminos.
A novidade da coletiva está justamente na sinalização de um alcance mais restrito para a emissão fiscal, associado à composição das receitas.
Novo prazo apresentado é 1º de janeiro de 2027
O material exibido na coletiva também indicou 1º de janeiro de 2027 como nova data de exigência da NFS-e para receitas condominiais, em substituição ao prazo anteriormente divulgado de 1º de dezembro de 2026.
O slide informa que os novos prazos foram aprovados pelo Comitê Gestor do IBS em 10 de novembro. A apresentação reúne, nessa etapa do cronograma, receitas condominiais, locações, arrendamentos e outras operações.
Para a gestão condominial, é necessário acompanhar dois pontos separadamente: a formalização do novo prazo e a definição de quais condomínios estarão obrigados a emitir. A apresentação pública antecipa o direcionamento administrativo, mas a aplicação deve observar o conteúdo dos atos normativos (oficiais) correspondentes – validação a fala durante a transmissão do Youtube.
O que significa o limite de 20%
O percentual mencionado na coletiva se relaciona a uma regra já prevista no artigo 26 da Lei Complementar nº 214/2025.
Para o condomínio que não optar pelo regime regular, a legislação prevê incidência de IBS e CBS sobre determinadas operações quando as taxas e demais valores cobrados dos condôminos representarem menos de 80% da receita total. A referência, portanto, é a receita total do condomínio, e não apenas o valor arrecadado com as cotas.
Em um exemplo simplificado, considerando receitas corretamente classificadas e um mesmo período:
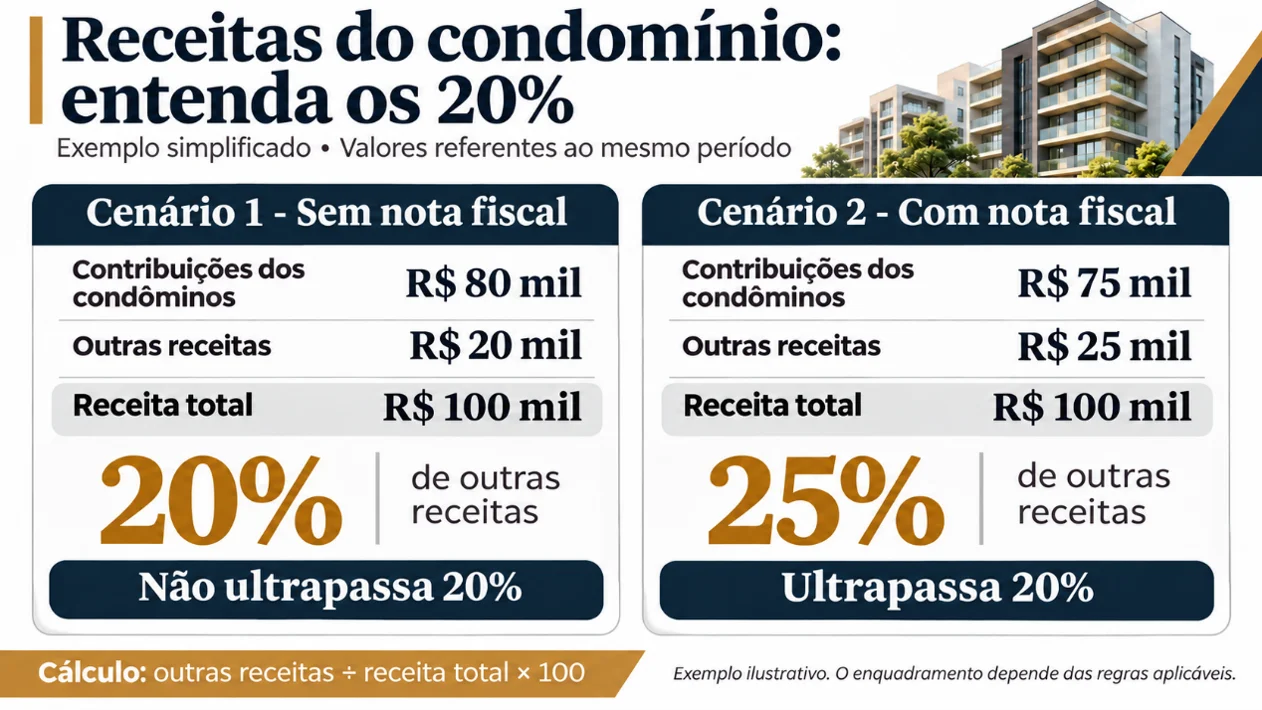
No primeiro cenário, o percentual não ultrapassa 20%. No segundo, supera o limite mencionado na coletiva. A identificação do período de referência e o enquadramento de cada receita devem observar as regras aplicáveis.
Também há uma ressalva: a opção voluntária pelo regime regular possui tratamento próprio. A lei prevê, nessa hipótese, incidência sobre taxas e demais valores cobrados dos condôminos e de terceiros. Por isso, a frase “só emite quem tem mais de 20% de outras receitas” não deve ser utilizada como regra absoluta, sem considerar o enquadramento do condomínio.
Aluguel de loja, antena e espaços comuns exigem atenção
O exemplo utilizado pelo secretário foi a locação de uma loja no térreo. Outros contratos, como a cessão onerosa de espaço para instalação de antenas ou a locação de áreas pertencentes ao condomínio, também merecem análise para identificar a natureza da receita e sua participação no total arrecadado.
É necessário distinguir receita do condomínio de receita particular de um proprietário. O aluguel de uma unidade autônoma, recebido diretamente pelo seu dono, não deve ser confundido com o aluguel de uma área comum cujo pagamento ingressa no caixa condominial.
A existência de uma loja no edifício, portanto, não basta para enquadrar o condomínio na situação descrita. É preciso verificar quem recebe o aluguel, a titularidade do espaço e as condições do contrato.
Por que o locatário poderá solicitar a nota fiscal
Na coletiva, Barreirinhas explicou que a demanda pelo documento poderá partir da empresa que aluga o espaço, interessada no aproveitamento de créditos tributários.
Segundo o secretário, esse movimento levará síndicos e administradoras a procurar os profissionais de contabilidade para orientar a emissão pela plataforma nacional.
O crédito, contudo, não deve ser tratado como automático: sua utilização depende do enquadramento do adquirente, da operação e dos requisitos legais. O documento fiscal integra esse procedimento, mas não representa, isoladamente, garantia de crédito.
Emitir nota fiscal e pagar tributo são obrigações diferentes
Parte da insegurança decorre da confusão entre documentar uma operação e recolher imposto ou contribuição.
A emissão fiscal é uma obrigação acessória. A incidência e o recolhimento de IBS e CBS dependem das hipóteses legais e do regime aplicável. Assim, uma exigência documental não significa, automaticamente, tributação de toda a arrecadação condominial.
Essa distinção ajuda a compreender por que o texto regulamentar gerou preocupação mesmo entre condomínios que não se consideravam contribuintes. O próprio artigo 115 prevê a possibilidade de ato conjunto da Receita e do Comitê Gestor do IBS estabelecer dispensas documentais para não contribuintes.
O que síndicos e administradoras devem acompanhar
Enquanto se aguarda a formalização específica do anúncio, a preparação deve se concentrar na organização das informações:
· Separar as receitas por natureza, distinguindo contribuições condominiais de aluguéis, cessões e outras entradas.
· Revisar os contratos que geram receitas, verificando quem é o beneficiário dos pagamentos.
· Apurar a participação das outras receitas no total, com apoio contábil e critérios consistentes.
· Verificar eventual opção pelo regime regular, que pode alterar o tratamento tributário.
· Acompanhar os atos oficiais, especialmente quanto à dispensa, ao início da exigência e às operações que precisarão ser documentadas.
Em comunicado publicado após a coletiva, o Ministério da Fazenda informou que a revisão do regulamento estava prevista para aquela semana, com normas complementares a serem divulgadas até o início de dezembro. A informação reforça a necessidade de acompanhar as próximas publicações.
A manifestação da Receita reduz a perspectiva de emissão generalizada de notas para cada condômino. A segurança para aplicar a nova orientação, porém, depende de sua tradução em regras oficiais claras, compatíveis com os procedimentos exigidos de síndicos, administradoras e contadores.
Matéria elaborada com base na transcrição e nas imagens da coletiva de 11/11/2026, além da legislação e das publicações oficiais consultadas. O conteúdo deverá ser atualizado após a publicação dos atos relativos ao anúncio.
Assista o trecho da coletiva sobre condomínios, a partir de 42min: https://www.youtube.com/live/Y-nwSUiw06Y?t=2571