Mercado de capitais ganha força no setor imobiliário
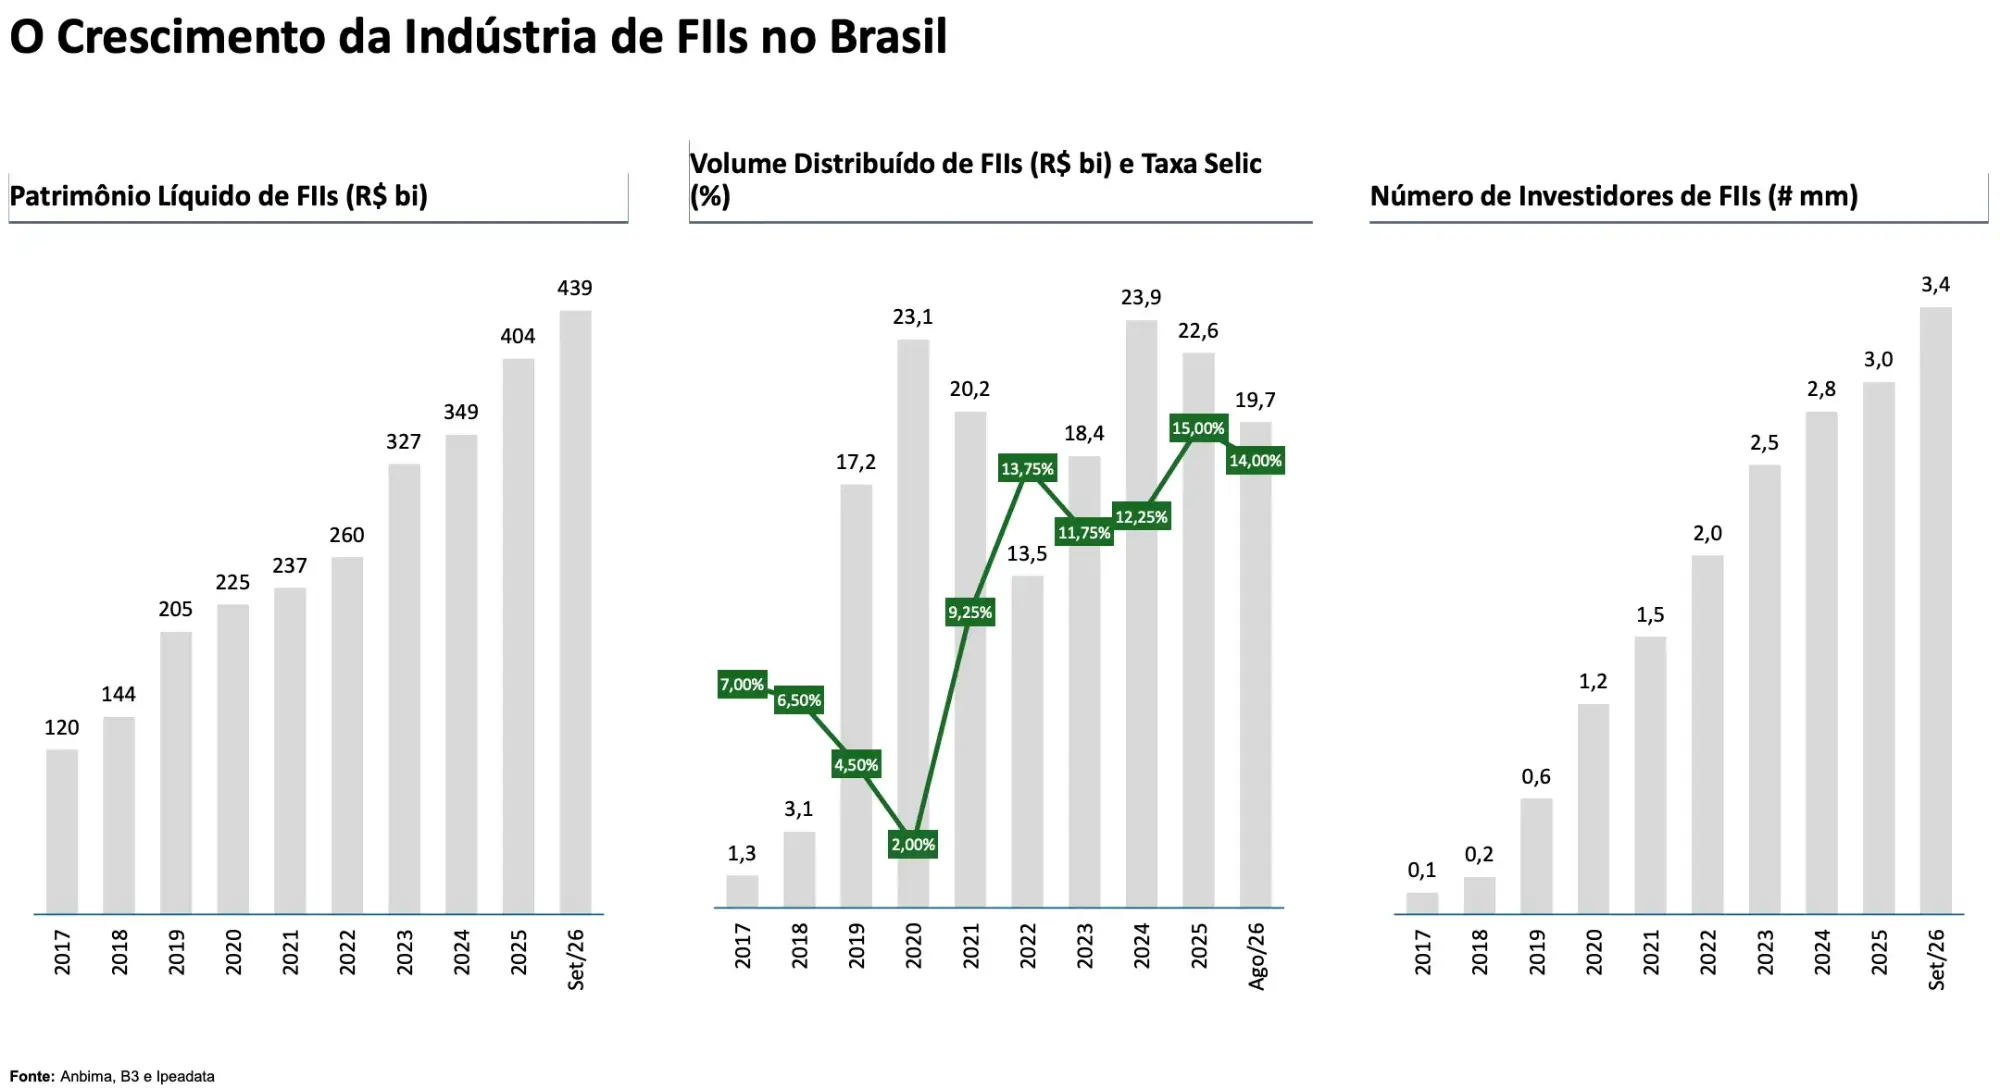
Mercado de capitais passou a responder por 25,8% dos recursos do setor em 2026, enquanto participação do SBPE recuou para 27,5%
FIIs e CRIs ampliam participação no financiamento imobiliário e reduzem espaço da poupança
O mercado de capitais ampliou sua participação no financiamento imobiliário brasileiro e passou a ocupar uma parcela cada vez mais relevante na estrutura de recursos que sustenta o setor. Impulsionada pelo crescimento dos fundos de investimento imobiliário (FIIs) e dos Certificados de Recebíveis Imobiliários (CRIs), essa modalidade ganhou espaço diante da necessidade de diversificar as fontes de financiamento e acompanhar a expansão da construção civil.
Levantamento apresentado em reportagem do InfoMoney, publicada em 6 de novembro de 2026, mostra que a participação do mercado de capitais no estoque de financiamento imobiliário passou de 15,8% em 2017 para 25,8% em 2026. O avanço de dez pontos percentuais ocorreu paralelamente à redução da participação do Sistema Brasileiro de Poupança e Empréstimo (SBPE), que recuou de 46,1% para 27,5% no mesmo intervalo.
O movimento evidencia uma transformação na forma como o setor imobiliário obtém recursos para financiar empreendimentos e operações de crédito. Embora a poupança continue relevante, o mercado passou a recorrer a outras estruturas para atender à demanda por capital.
Mercado de capitais ganha participação no setor
Além do avanço dos instrumentos do mercado de capitais, os dados mostram mudanças na participação de outras fontes de financiamento. O funding bancário passou de 15% em 2017 para 23,6% em 2026. Já os recursos provenientes do Fundo de Garantia do Tempo de Serviço (FGTS) permaneceram praticamente estáveis, com participação de 23%, ante 23,1% no início da série analisada.
A redução proporcional da participação da poupança não significa que essa fonte tenha deixado de financiar o setor. O cenário está relacionado também ao crescimento da própria indústria imobiliária, que passou a demandar volumes maiores de recursos e novas alternativas para viabilizar empreendimentos.
Segundo Bruno Gargiolli, diretor responsável pelo setor imobiliário do XP Banco de Atacado, a capacidade de adaptação da indústria foi determinante para o avanço dos fundos imobiliários. O executivo destacou que o segmento desenvolveu novas estruturas e produtos para atender a diferentes condições econômicas e ciclos de juros.
A partir de 2022, ganharam espaço fundos com prazo determinado, voltados à originação de ativos em períodos específicos, além de estruturas com diferentes classes e mecanismos de subordinação, que buscam oferecer níveis distintos de proteção aos investidores.
Patrimônio dos fundos imobiliários cresce e atrai investidores
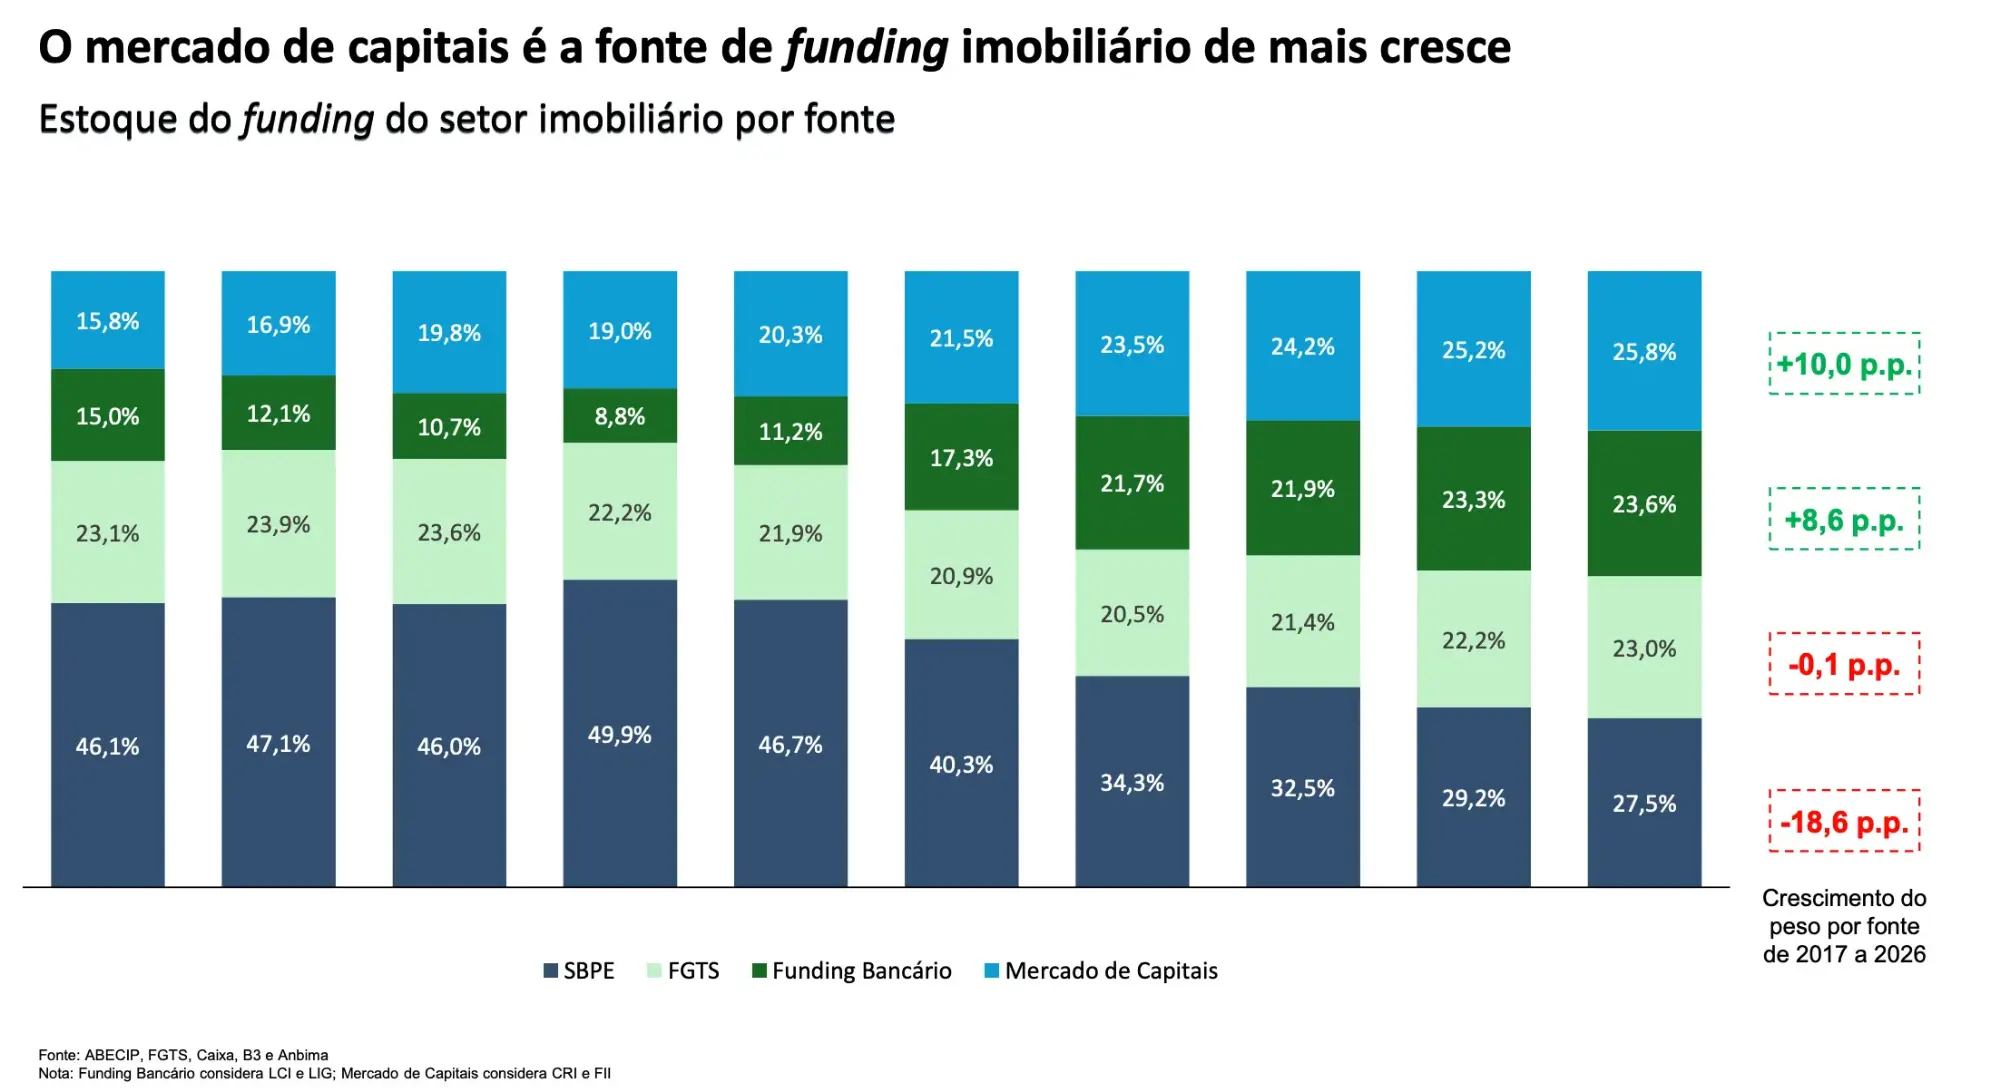
A expansão do mercado de capitais também aparece nos números da indústria de fundos imobiliários. O patrimônio líquido dos FIIs passou de R$ 120 bilhões em 2017 para R$ 439 bilhões em setembro de 2026.
A quantidade de investidores também aumentou expressivamente. A base, que reunia aproximadamente 100 mil participantes nove anos antes, chegou a 3,4 milhões de investidores.
O crescimento demonstra a ampliação do acesso aos produtos financeiros vinculados ao setor imobiliário e o fortalecimento dos fundos como instrumentos de captação e aplicação de recursos. Por meio dessas estruturas, os investidores podem participar de operações relacionadas a imóveis e títulos de crédito imobiliário sem precisar adquirir diretamente um empreendimento.
Na avaliação de Gargiolli, a indústria conseguiu desenvolver mecanismos que ampliaram suas possibilidades de atuação mesmo em diferentes cenários de juros. O executivo também apontou que os FIIs passaram a oferecer estruturas de investimento mais diversificadas, administradas por equipes especializadas.
Poupança continua relevante, mas já não atende sozinha à demanda
A redução da participação do SBPE no financiamento imobiliário está relacionada à dificuldade de uma fonte tradicional acompanhar, isoladamente, o crescimento do setor.
Gargiolli ressaltou que a poupança não deve ser considerada uma fonte em extinção. Segundo ele, a indústria da construção civil mais que dobrou de tamanho no período analisado, enquanto os recursos captados pela caderneta não foram suficientes para acompanhar integralmente essa expansão.
A necessidade de encontrar alternativas levou incorporadoras e instituições financeiras a ampliar o uso de instrumentos do mercado de capitais. Em empreendimentos de maior porte e padrão elevado, por exemplo, os recursos tradicionais da poupança podem não ser suficientes para atender às necessidades de financiamento.
Nesse contexto, os CRIs e os fundos imobiliários passaram a desempenhar uma função complementar na estrutura de crédito do setor, permitindo a captação de recursos junto a investidores e a estruturação de operações específicas.
Novos instrumentos ampliam as possibilidades de financiamento
O amadurecimento da indústria também está relacionado ao desenvolvimento de mecanismos financeiros e operacionais. Entre as ferramentas que ganharam espaço estão o aluguel de cotas, contratos futuros, derivativos e mecanismos de recompra de cotas.
Essas estruturas ampliam as possibilidades de negociação e gestão dos fundos imobiliários, além de permitir que o mercado desenvolva produtos mais adequados às necessidades de investidores e empresas.
A diversificação também contribui para ampliar as alternativas de financiamento disponíveis às incorporadoras, que podem buscar recursos por meio de diferentes modalidades, de acordo com as características dos projetos e as condições do mercado.
Cenário econômico ainda exige cautela
Apesar do crescimento estrutural dos fundos imobiliários e dos instrumentos de crédito, o ambiente econômico de curto prazo continua impondo desafios ao setor. As taxas de juros, as expectativas de inflação, o endividamento das empresas e o comprometimento da renda das famílias influenciam as decisões de investimento e a disponibilidade de crédito.
Raphael Figueredo, estrategista de ações da XP, destacou que a incerteza em relação à condução da política econômica e à situação fiscal contribui para a cautela dos investidores. A desaceleração da atividade econômica e as pressões inflacionárias também estão entre os fatores que podem afetar o desempenho dos próximos meses.
A XP projetou crescimento de 1,7% para o Produto Interno Bruto (PIB) em 2026, com possibilidade de revisão para baixo, e elevou sua estimativa para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) do ano para 5,1%.
Em um cenário de juros e inflação elevados, a avaliação apresentada na reportagem é que investidores tendem a buscar ativos reais e alternativas capazes de oferecer rendimentos mais previsíveis. Ainda assim, as condições econômicas exigem análise dos riscos envolvidos nas operações.
Diversificação das fontes deve marcar o financiamento imobiliário
A ampliação da participação dos FIIs e CRIs demonstra que o financiamento imobiliário brasileiro passa por uma transformação estrutural. A poupança e os recursos do FGTS continuam compondo a base de financiamento, mas o mercado de capitais assume uma função cada vez mais importante para complementar os recursos disponíveis.
Para o setor imobiliário, a diversificação pode ampliar as possibilidades de captação e viabilizar projetos que dependem de estruturas financeiras mais sofisticadas. O movimento também reforça a importância da qualidade dos empreendimentos, da transparência das operações e da avaliação dos riscos envolvidos.
A tendência é que a combinação entre fontes tradicionais, recursos bancários e instrumentos do mercado de capitais continue influenciando a dinâmica de financiamento da construção civil e do mercado imobiliário brasileiro.